Das Aktivrentengesetz (Gesetz zur steuerlichen Förderung von Arbeitnehmerinnen und Arbeitnehmern im Rentenalter) ist am 23. Dezember 2025 im Bundesgesetzblatt veröffentlicht worden. Seit dem 1. Januar 2026 will die schwarz-rote Bundesregierung mit der Aktivrente diejenigen belohnen, die das gesetzliche Rentenalter erreicht haben und freiwillig weiterarbeiten; sie wäre „ein wichtiger Baustein, um dem Arbeitskräftemangel und den Auswirkungen der demografischen Entwicklung entgegenzuwirken. Damit wird das Weiterarbeiten attraktiver und zusätzliches Fachkräftepotenzial erschlossen.“
Steuerfreiheit (§ 3 Nr. 21 EStG): Die Aktivrente soll bereits im Lohnsteuerabzugsverfahren steuerfrei gestellt werden. Insofern wird im Gesetz klargestellt, dass der Steuerfreibetrag bis zu einer Höhe von insgesamt 24.000 EUR im Jahr beim Lohnsteuerabzug zeitanteilig zu berücksichtigen ist. Damit werden z. B. bei einem monatlichen Lohnzahlungszeitraum maximal 2.000 EUR steuerbefreit, auch wenn der Arbeitslohn höher als 2.000 EUR ist. Auch im Rahmen des Veranlagungsverfahrens zur Einkommensteuer erfolgt keine zeitanteilige Berücksichtigung der Steuerbefreiung. Damit wird sichergestellt, dass die monatliche Höchstgrenze der Steuerbefreiung von 2.000 EUR auch in der Einkommensteuerveranlagung nicht überschritten werden kann.
Hinweis:
Der Begriff „Aktivrente“ verwirrt nach wie vor die Menschen, denn er ist ein politisches Kunstwort, das in die Irre führt, da es sich dabei um überhaupt keine Rentenleistung handelt. Die Bundesregierung hat das Gesetz so genannt, weil der Steuerbonus ältere Menschen dazu motivieren soll, im Alter beruflich „aktiv“ zu bleiben. Das Wort „Rente“ bezieht sich hier also nicht auf das Geld, das ausgezahlt wird, sondern auf die Lebensphase (den Ruhestand), in der man arbeitet.
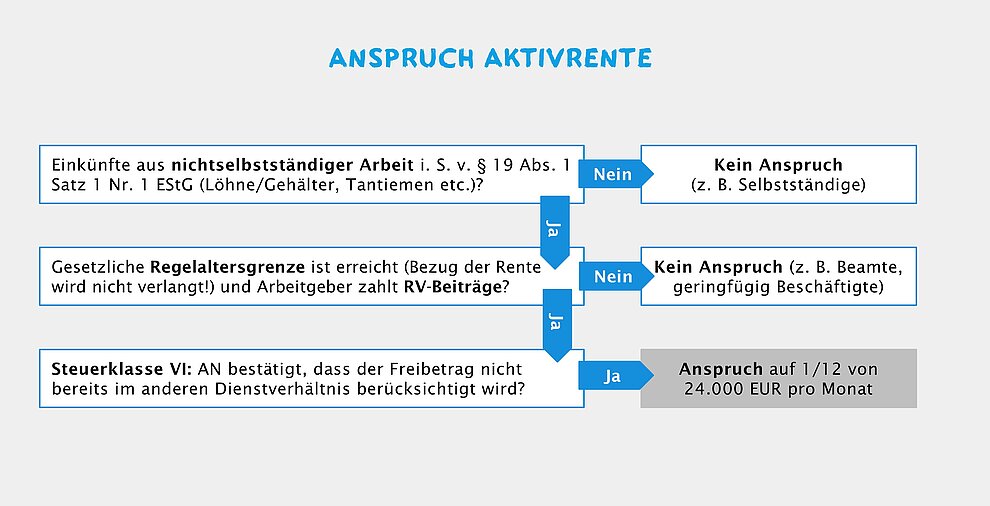
Die Aktivrente gilt nur für Einnahmen aus nichtselbstständiger Arbeit, also nicht für Selbstständige, Freiberufler, Land-/Forstwirte, Minijobber sowie Beamte.
Durch die Aktivrente werden ausschließlich Einnahmen nach § 19 Abs. 1 Satz 1 Nr. 1 EStG begünstigt. Betroffen sind insofern ausschließlich laufende und einmalige Einnahmen aus nichtselbstständiger Arbeit, um der Zielsetzung der Regelung hinsichtlich einer Begünstigung von aktiven Einkünften gerecht zu werden. Zuwendungen bei Betriebsveranstaltungen (gem. § 19 Abs. 1 Satz 1 Nr. 1a EStG) sind ausgeschlossen. Ausgeschlossen sind auch Einnahmen in Form von Wartegeldern, Ruhegeldern, Witwen- und Waisengeldern sowie andere Bezüge und Vorteile aus früheren Dienstleistungen (gem. § 19 Abs. 1 Satz 1 Nr. 2 EStG), da diese nicht auf eine aktuelle aktive Tätigkeit zurückzuführen sind.
Ebenso sind laufende Beiträge zur betrieblichen Altersversorgung inkl. etwaiger Sonderzahlungen (gem. § 19 Abs. 1 Satz 1 Nr. 3 EStG) von der Begünstigung ausgeschlossen. Zum einen werden für Steuerpflichtige nach dem Erreichen der Regelaltersgrenze in der Regel keine Beiträge mehr zur betrieblichen Altersversorgung geleistet. Zum anderen sind entsprechende Beiträge bereits im Rahmen § 3 Nr. 56 bzw. 63 EStG steuerfrei.
Ebenfalls nicht begünstigt werden Leistungen wie Abfindungen, Nachzahlungen oder sonstige Leistungen aus dem ersten Dienstverhältnis, die für Zeiträume gewährt werden bzw. die in Zeiträumen erdient wurden, in denen nicht oder noch nicht sämtliche Voraussetzungen der Aktivrente vorlagen.
Die Aktivrente erlaubt es Menschen, die bereits die gesetzliche Regelaltersgrenze erreicht haben, freiwillig im Ruhestand weiterzuarbeiten. Sie können dabei bis zu 24.000 EUR im Jahr steuerfrei hinzuverdienen, und zwar zusätzlich zum Grundfreibetrag in Höhe von 12.348 EUR (2026) bzw. 12.564 EUR (2027). In Summe bleiben also mehr als 36.000 EUR pro Jahr steuerfrei.
Im Übrigen gilt die Steuerfreiheit unabhängig vom Bezug einer Regelaltersrente (i. S. § 35 oder § 235 SGB VI) oder von Versorgungsbezügen (i. S. 19 Abs. 2 Satz 2 Nr. 1 EStG) wegen Erreichens einer Altersgrenze. Es muss keine Prüfung des Bezugs von Alterseinkünften vorgenommen werden, wodurch die Regelung verfahrenstechnisch einfach zu handhaben sein soll.
Weitere Voraussetzung für die Steuerfreiheit ist, dass der Arbeitgeber für diese Leistungen Beiträge zur gesetzlichen Rentenversicherung zu entrichten hat, das wird durch den Verweis auf § 168 Abs. 1 Nr. 1 und Nr. 1d und Abs. 3 sowie § 172 Abs. 1 SGB VI erreicht. Dies gilt auch, wenn der Arbeitgeber einen Zuschuss an eine berufsständische Versorgungseinrichtung nach § 172a SGB VI zu entrichten hat. Demnach sind z. B. über die Regelaltersgrenze hinaus aktive Beamte und geringfügig Beschäftigte ausgeschlossen. Geringfügige Beschäftigungsverhältnisse nach § 8 Abs. 1 SGB IV werden bereits über verschiedene steuer- und sozialversicherungsrechtliche Regelungen gefördert (z. B. einheitliche Pauschsteuer über § 40a Abs. 2 EStG).
Der Arbeitnehmer hat – sofern er den Freibetrag in einem Dienstverhältnis mit Steuerklasse VI geltend machen möchte – dem Arbeitgeber zu bestätigen, dass die Aktivrente nicht bereits in einem anderen Dienstverhältnis berücksichtigt wird; der Arbeitgeber hat diese Bestätigung zum Lohnkonto zu nehmen.
Die Bescheinigungspflicht soll sicherstellen, dass die Aktivrente/der Steuerfreibetrag nicht auch in einem anderen Dienstverhältnis geltend gemacht wird. Somit ist es z. B. Betriebsrentnern und Beamtenpensionären möglich, den Freibetrag geltend zu machen, ohne hierfür die Steuerklasse für ihre (Werks-)Pension ändern zu müssen. Die verpflichtende Aufnahme dieser Bescheinigung in das Lohnkonto dient dem Arbeitgeber als Nachweis und enthaftet diesen insoweit.
Hinweis:
In der Lohnsteuerbescheinigung 2026 erfolgt die Eintragung in einer der frei belegbaren Zeilen mit der konkreten Beschreibung „SteuerfreibetragAktivrente“ (ohne Leerzeichen); ab 2027 dann in einer neuen festen Zeile 16c laut BMF-Schreiben (koordinierter Ländererlass) vom 13. August 2026 (V C 5 - S 2533/00123/008/012).
FAQ-Katalog
Es gibt zur Aktivrente keines der sonst üblichen BMF-Schreiben oder sonstige hochoffizielle und zwischen Bund und Ländern abgestimmte Papiere. Praxisfragen begegnet man seitens des Bundesfinanzministeriums mit einem Fragen- und Antworten-Katalog (FAQ). Dem vorangestellt heißt es, dass es sich dabei lediglich um eine Orientierungshilfe handelt und nicht um eine Verwaltungsanweisung. Die Informationen haben keine Rechts- oder Bindungswirkung. Die Entscheidung im konkreten Einzelfall bleibt immer dem zuständigen Finanzamt vorbehalten.
Kein Progressionsvorbehalt
Anders als noch in dem geleakten Referentenentwurf für ein Arbeitsmarktstärkungsgesetz vorgesehen, unterliegen die steuerfreien Einkünfte im Rahmen der Aktivrente nicht dem Progressionsvorbehalt nach § 32b EStG. Über diesen Punkt hatte es bis zuletzt Diskussionen innerhalb der schwarz-roten Bundesregierung gegeben, denn dies hätte dazu geführt, dass der Steuervorteil im Lohnabzugsverfahren später im Rahmen der Einkommensteuerveranlagung zum Teil wieder verpufft wäre.
Keine Beitragsfreiheit zur Sozialversicherung
In der Sozialversicherungsentgeltverordnung (vgl. § 1 Abs. 1 Satz 1 Nr. 1 SvEV) ist mit dem Aktivrentengesetz klargestellt worden, dass einmalige Einnahmen, laufende Zulagen, Zuschläge, Zuschüsse sowie ähnliche Einnahmen, die zusätzlich zu Löhnen oder Gehältern gewährt werden, aber für abhängig Beschäftigte normalerweise lohnsteuerpflichtig sind, nicht allein aufgrund der Steuerfreiheit aus § 3 Nr. 21 EStG nicht dem beitragspflichtigen Arbeitsentgelt zuzurechnen sind. Die Ermittlung des Arbeitsentgelts erfolgt daher im Hinblick auf diese Einnahmen wie bei sonstigen abhängig Beschäftigten.