Anhebung gesetzlicher Mindestlohn
Im Koalitionsvertrag für die 21. Legislaturperiode vom 5. Mai 2025 steht zum gesetzlichen Mindestlohn (Zeilen 544-552): „Gute Löhne sind eine Voraussetzung für die Akzeptanz der Sozialen Marktwirtschaft. Der gesetzliche Mindestlohn ist dabei die Untergrenze. Wir stehen zum gesetzlichen Mindestlohn. Die Entwicklung des Mindestlohns muss einen Beitrag zu stärkerer Kaufkraft und einer stabilen Binnennachfrage in Deutschland leisten. An einer starken und unabhängigen Mindestlohnkommission halten wir fest. Für die weitere Entwicklung des Mindestlohns wird sich die Mindestlohnkommission im Rahmen einer Gesamtabwägung sowohl an der Tarifentwicklung als auch an 60 Prozent des Bruttomedianlohns von Vollzeitbeschäftigten orientieren. Auf diesem Weg ist ein Mindestlohn von 15 Euro im Jahr 2026 erreichbar.“
Der Referenzwert von 60 % des Medianlohns aller Vollzeitbeschäftigten (gem. EU-Mindestlohnrichtlinie 2022/2041) ist zuletzt mit in die Bewertung der Mindestlohnkommission eingeflossen. Die Kommission hatte sich Anfang 2025 in ihrer neuen Geschäftsordnung (§ 2 Abs. 1) darauf verständigt, diesen Wert zu berücksichtigen und damit der EU-Mindestlohnrichtlinie zu folgen.
Die Mindestlohnkommission hat alle zwei Jahre über eine Anpassung der Höhe des gesetzlichen Mindestlohns zu beschließen (§ 9 Abs. 1 MiLoG) – heißt also das nächste Mal bis zum 30. Juni 2027 für die Jahre 2028 und 2029. Zuletzt erfolgte am 27. Juni 2025 der fünfte Beschluss mit einer Erhöhung in zwei Stufen (jeweils brutto je Zeitstunde):
- zum 1. Januar 2026 auf 13,90 EUR
- zum 1. Januar 2027 auf 14,60 EUR
Die von der Mindestlohnkommission vorgeschlagene Anpassung wird durch Rechtsverordnung ohne Zustimmung des Bundesrates für alle Arbeitgeber und Arbeitnehmer verbindlich gemacht. Die Verordnung tritt an dem im Beschluss der Mindestlohnkommission bezeichneten Tag, frühestens aber am Tag nach Verkündung in Kraft und gilt, bis sie durch eine neue Rechtsverordnung abgelöst wird.
Vor Erlass der Rechtsverordnung erhalten die Spitzenorganisationen der Arbeitgeber und Arbeitnehmer, die Vereinigungen von Arbeitgebern und Gewerkschaften, die öffentlich-rechtlichen Religionsgesellschaften, die Wohlfahrtsverbände sowie die Verbände, die wirtschaftliche und soziale Interessen organisieren, Gelegenheit zur schriftlichen Stellungnahme.
Die Fünfte Verordnung zur Anpassung der Höhe des Mindestlohns (Fünfte Mindestlohnanpassungsverordnung — MiLoV5) ist am 7. November 2025 im Bundesgesetzblatt veröffentlicht worden, sie trat am 1. Januar 2026 in Kraft.
Hinweis:
Laut Gesetzesbegründung kann das BMAS nur gänzlich auf eine Anpassung verzichten, es darf jedoch auf dem vorgesehenen Verordnungswege nicht von dem kommissionsseitig vorgeschlagenen Mindestlohn der Höhe nach abweichen. Auf die Art sollen politische Eingriffe in die Tarifautonomie verhindert werden.
Mini- und Midijobs ab 1. Januar 2027
Seit dem 1. Oktober 2022 ist aufgrund der dynamisch ausgestalteten Geringfügigkeitsgrenze (vgl. Legaldefinition in § 8 Abs. 1a SGB IV) Schluss mit dem Anpassen der Arbeitszeit von Minijobbern an den jeweiligen gesetzlichen Mindestlohn, um das Eintreten von Sozialversicherungspflicht zu vermeiden. Die Geringfügigkeitsgrenze orientiert sich seither bekanntlich an einer Wochenarbeitszeit von 10 Stunden zu Mindestlohnbedingungen. Seit dem 1. Januar 2026 liegt sie bei 603 EUR und ab dem 1. Januar 2027 bei 633 EUR.
Hinweis:
Die SV-Spitzenorganisationen haben die Geringfügigkeits-Richtlinien zuletzt Ende 2025 überarbeitet. Die aktualisierte Fassung vom 5. Januar 2026 gilt für alle Sachverhalte seit dem 1. Januar 2026 (bzw. in Bezug auf die Aufhebung der Befreiung von der Rentenversicherungpflicht im Rahmen der geringfügig entlohnten Beschäftigung ab dem 1. Juli 2026). Geänderte Textpassagen wurden dabei in Fettschrift kenntlich gemacht, zahlreiche Beispiele veranschaulichen die teils komplexe Materie. Für die Zeit ab dem 1. Januar 2027 ist erneut mit einer überarbeiteten Richtlinien-Fassung seitens der SV-Spitzenorganisationen zu rechnen.
Anhebung Geringfügigkeitsgrenze
Die Geringfügigkeitsgrenze ist kein statischer, im Sozialgesetzbuch festgeschriebener Wert mehr (anders als vom 1. Januar 2013 bis zum 30. September 2022 mit 450 EUR), sondern dynamisch ausgestaltet.
Laut Gesetzesbegründung sollen dadurch „viele geringfügig entlohnt Beschäftigte von Erhöhungen des gesetzlichen Mindestlohns profitieren; statt eine Arbeitszeitverkürzung zu vereinbaren, nehmen ihre Verdienstmöglichkeiten mit steigendem gesetzlichem Mindestlohn zu. Arbeitgeber werden entlastet, da sie nicht mehr prüfen müssen, ob sich durch eine Anhebung des gesetzlichen Mindestlohns Änderungsbedarf in Bezug auf die geringfügig entlohnt Beschäftigten ergibt“.
Berechnung: Die Geringfügigkeitsgrenze als dynamische Obergrenze für einen Minijob orientiert sich an einer Wochenarbeitszeit von 10 Stunden zum gesetzlichen Mindestlohn. Der gesetzliche Mindest-Stundenlohn wird mit 130 Stunden (13 Wochen pro Quartal multipliziert mit 10 Stunden) vervielfacht, durch 3 Monate geteilt und der sich daraus ergebende Betrag wird auf volle Euro aufgerundet. Eine wöchentliche Arbeitszeit von 10 Stunden entspricht einer Arbeitszeit von 43 Stunden und 20 Minuten im Monat.
- Die Geringfügigkeitsgrenze erhöht sich aufgrund der Anhebung des Mindestlohns auf 14,60 EUR brutto je Zeitstunde zum 1. Januar 2027 auf 633 EUR im Monat bzw.
- auf das Zwölffache (7.596 EUR) bei durchgehender mindestens zwölf Monate dauernder Beschäftigung gegen Arbeitsentgelt in jedem Monat bzw.
- auf das Vierzehnfache (8.862 EUR) bei zweimaliger gelegentlicher unvorhersehbarer Überschreitung.
Da sich die jeweilige Geringfügigkeitsgrenze nun nicht mehr unmittelbar aus dem Gesetz ergibt, ist sie vom BMAS (Bundesministerium für Arbeit und Soziales) im Bundesanzeiger bekannt zu gegeben (vgl. § 8 Abs. 1a Satz 3 SGB IV). Die Bekanntmachung für 2026 und 2027 erfolgte am 20. November 2025 (BAnz AT 20.11.2025 B1).
Hinweis:
Hinsichtlich der geringfügig entlohnten Beschäftigungen herrscht aktuell eine etwas unübersichtliche Gemengelage. Der Idee der Alterssicherungskommission, Minijobs mehr oder weniger komplett abzuschaffen („Ausnahmen sollten nur noch für Schülerinnen und Schüler vorgesehen werden.“), wurde zwar direkt von einigen Seiten eine Absage erteilt. Andererseits stehen die Aussagen von Ex-Bundesarbeitsministerin Bärbel Bas und Bundeskanzler Friedrich Merz im Raum, das Kommissionspapier „als Gesamtkunstwerk“, also nach Möglichkeit vollständig und als Ganzes, umsetzen zu wollen.
Anhebung Arbeitgeberbeiträge für Minijobs
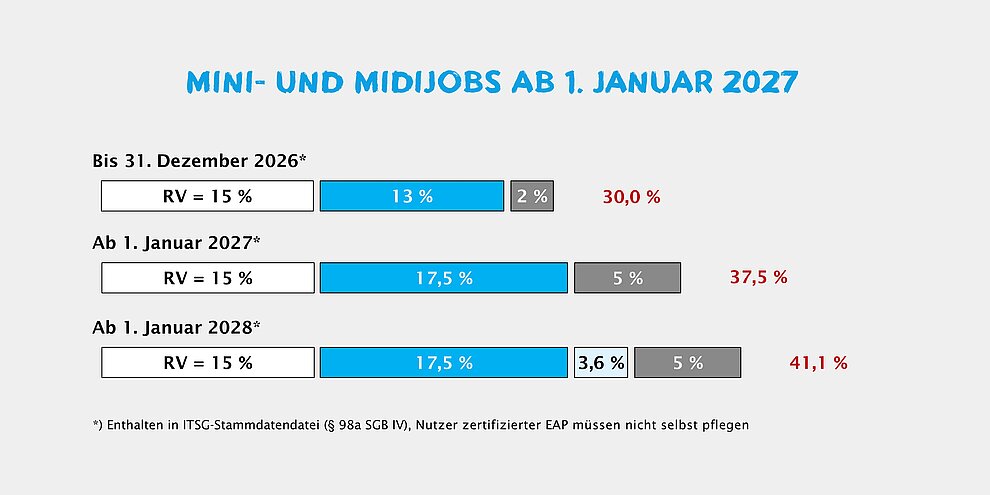
Es steht bereits fest, dass die Minijobs für Arbeitgeber durch höhere KV-Beiträge ab 1. Januar 2027 teurer werden. Aufgrund der bisher schon hohen Lohnnebenkosten dürfte dieses durchaus beliebte Beschäftigungsmodell weiter an Attraktivität verlieren. Laut Quartalsbericht der Minijob-Zentrale gab es im II. Quartal 2026 immerhin insgesamt 6.705.720 Minijobber in Deutschland (gewerblicher Bereich). Hinsichtlich der RV-Beiträge soll es hingegen – nach allem, was derzeit bekannt ist – bei pauschal 15 Prozent bleiben.
Krankenversicherung
Der Beitragssatz zur Bemessung des Arbeitgeberbeitrags zur Krankenversicherung bei Ausübung einer geringfügig entlohnten Beschäftigung (gegenwärtig 13 %) wird mit dem GKV-BStabG angehoben. Ab dem 1. Januar 2027 sind die KV-Beiträge für Minijobs
- nach dem allgemeinen Beitragssatz (14,6 %)
- zuzüglich des durchschnittlichen Zusatzbeitragssatzes (2027 = 2,9 %) zu bemessen.
Hinweis:
Der Teil des Arbeitgeberbeitrags zur Krankenversicherung, der auf den durchschnittlichen Zusatzbeitragssatz entfällt, ist weder gesondert zu berechnen noch im Beitragsnachweis-Datensatz gesondert auszuweisen. Die Arbeitgeberbeiträge sind in Summe unter der Beitragsgruppe 6000 nachzuweisen.
Pauschsteuer
Ein Koalitionsbeschluss der Bundesregierung vom 2. Juli 2026 lautete: „Der Pauschalsteuersatz bei den sogenannten Mini-Jobs wird von zwei auf fünf Prozent angehoben.“ (Ein Programm für Aufschwung und Beschäftigung, Seiten 3/4).
Die Umsetzung nimmt im Rahmen des – am 2. September 2026 vom Bundeskabinett verabschiedeten – Gesetzentwurf für ein Einkommensteuerreformgesetz 2027 konkrete Formen an.
Die Mehreinnahmen durch die höhere Pauschsteuer für Bund und Länder werden auf 750 Millionen Euro im Jahr 2027 beziffert, ansteigend auf 765 Millionen Euro im Jahr 2031.
In der Gesetzesbegründung heißt es dazu: „Der einheitliche Pauschsteuersatz für sog. Mini-Jobs wird ab dem 1. Januar 2027 von bisher 2 Prozent auf 5 Prozent erhöht. Der Arbeitgeber kann nach geltendem Recht unter Verzicht auf den Abruf von elektronischen Lohnsteuerabzugsmerkmalen (§ 39e Absatz 4 Satz 2 EStG) oder die Vorlage einer Bescheinigung für den Lohnsteuerabzug (§ 39 Absatz 3 oder § 39e Absatz 7 oder 8 EStG) die Lohnsteuer einschließlich Solidaritätszuschlag und Kirchensteuern (einheitliche Pauschsteuer) für das Arbeitsentgelt aus den in Absatz 2 benannten geringfügigen Beschäftigungen (sog. Mini-Jobs) mit einem einheitlichen Pauschsteuersatz in Höhe von insgesamt 2 Prozent des Arbeitsentgelts erheben. Der einheitliche Pauschsteuersatz wurde mit dem Zweiten Gesetz für moderne Dienstleistungen am Arbeitsmarkt vom 23. Dezember 2002 (BGBl. I S. 4621) eingeführt und ist seither unverändert.“
Auswirkungen auf Midijobs
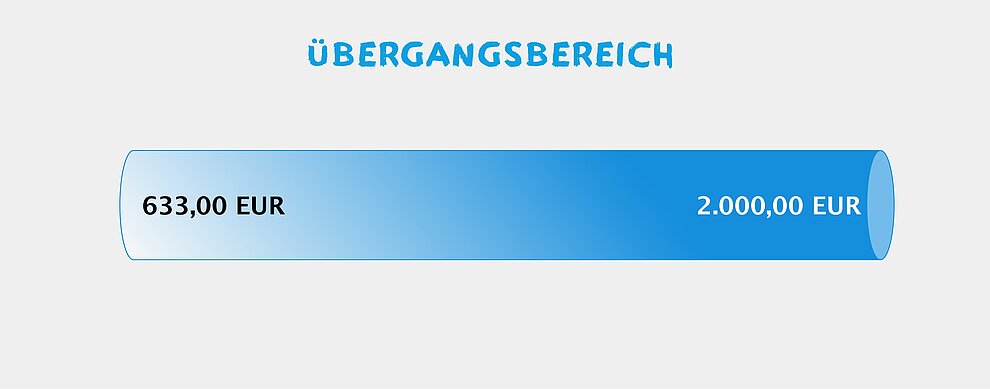
Der Übergangsbereich umfasst – aufgrund der Anhebung von gesetzlichem Mindestlohn und Geringfügigkeitsgrenze – vom 1. Januar 2027 an Beschäftigungen mit einem regelmäßigen monatlichen Arbeitsentgelt von 633,01 bis 2.000,00 EUR.
Für die Beitragsberechnung ist weiterhin der seit dem 1. Oktober 2022 vorgesehene Rechenweg mit zwei Formeln maßgebend. Anhand der neuen Geringfügigkeitsgrenze lässt sich zwar bereits die Formel für den Arbeitnehmeranteil bestimmen, für die Formel für den Gesamtbeitrag fehlt es aber am Gesamtsozialversicherungsbeitragssatz 2027 und dem sich daraus ergebenden Faktor F, beide wird das BMAS wie immer erst Ende Dezember im Bundesanzeiger bekanntmachen.
Hinweis:
Wann die SV-Spitzenorganisationen das Gemeinsame Rundschreiben zur versicherungs-, beitrags- und melderechtlichen Beurteilung von Beschäftigungsverhältnissen im Übergangsbereich nach § 20 Abs. 2 SGB IV – zuletzt vom 20. Dezember 2022 – überarbeiten, bleibt abzuwarten.
Mit dem GKV-BStabG bleibt sichergestellt, dass die Beitragsbelastung im Übergangsbereich nicht sprunghaft ansteigt. Der § 20 Abs. 2a Satz 2 SGB IV hat ab dem 1. Januar 2027 folgenden Inhalt: „Dabei ist AE das Arbeitsentgelt in Euro, G die Geringfügigkeitsgrenze und F der Faktor, der sich berechnet, indem die sich aus der Addition des allgemeinen Beitragssatzes nach § 241 des Fünften Buches, des durchschnittlichen Zusatzbeitragssatzes nach § 242a des Fünften Buches und des in § 168 Absatz 1 Nummer 1b des Sechsten Buches festgelegten Prozentsatzes ergebende Summe geteilt wird durch den Gesamtsozialversicherungsbeitragssatz des Kalenderjahres, in dem der Anspruch auf das Arbeitsentgelt entstanden ist.“
Übrigens:
Die Alterssicherungskommissionstellt auch dem Übergangsbereich kein gutes Zeugnis aus. Im Kontext einer möglichen Abschaffung der Minijobs heißt es in ihrem Bericht schlussfolgernd: „In der Folge erübrigt sich auch die gesonderte Berechnung der beitragspflichtigen Einnahmen im Übergangsbereich (Midijobs)“. Hinsichtlich der Ausgangslage heißt es im Kommissionsbericht: „Um den Übergang aus Minijobs in eine sozialversicherungspflichtige Beschäftigung zu erleichtern, hat der Gesetzgeber zudem den Übergangsbereich (Midijobs) geschaffen. Für Beschäftigte mit einem Einkommen zwischen 603,01 Euro und 2.000 Euro erfolgt ein Beitragsrabatt in der Sozialversicherung, der jedoch keine verringerten Rentenanwartschaften zur Folge hat. Die Entlastung von Beiträgen wird als wenig zielgenau kritisiert, da sie nicht nach Stundenlohn oder Haushaltseinkommen differenziert. Zudem birgt sie Fehlanreize zugunsten einer begrenzten Teilzeitbeschäftigung und hat erhebliche Mindereinnahmen für die Sozialversicherung zur Folge.“ Und hinsichtlich der Auswirkungen heißt es im Weiteren: „Mit dem Wegfall des Übergangsbereichs würden Geringverdienende stärker mit Sozialversicherungsbeiträgen belastet. Die Kommission betont jedoch, dass Umverteilung und eine kohärente Entlastung von Geringverdienenden im Steuerrecht und durch steuerfinanzierte Leistungen zielgenauer zu erreichen sind.“