Inhalt
Am 2. September 2026 hat die Bundesregierung den Entwurf eines Einkommensteuerreformgesetzes 2027 beschlossen. Man will damit „die breite Mehrheit entlasten, verfügbare Einkommen stärken und Subventionen mit Augenmaß abbauen.“ Am 16. Oktober ist das als besonders eilbedürftig deklarierte Gesetz in 2./3. Lesung vom Bundestag verabschiedet worden, es bedarf der Zustimmung im Bundesrat.
HINWEIS: Auf die darin enthaltene Anhebung des einheitlichen Pauschsteuersatzes bei geringfügig entlohnten Beschäftigungen von 2 auf 5 Prozent sind wir bereits im Abschnitt „Mini- und Midijobs ab 1. Januar 2027“ eingegangen.
Anhebung Grundfreibetrag
Mit der jährlichen Anhebung des in den Einkommensteuertarif (gem. § 32a EStG) integrierten Grundfreibetrags soll die steuerliche Freistellung des Existenzminimums gewährleistet werden. Dadurch vermindert sich die lohnsteuerliche Belastung. Aufgrund eines Bundestagsbeschlusses vom 2. Juni 1995 legt die Bundesregierung alle zwei Jahre einen Bericht über die Höhe des von der Einkommensteuer freizustellenden Existenzminimums von Erwachsenen und Kindern vor. Der 16. Existenzminimumbericht steht derzeit noch aus.
Mit dem „Einkommensteuerreformgesetz 2027“ wird der steuerliche Grundfreibetrag in Höhe der voraussichtlichen Ergebnisse des im Herbst 2026 zu erwartenden 16. Existenzminimumberichts für die kommenden beiden Veranlagungszeiträume erhöht und dadurch die Freistellung des Existenzminimums sichergestellt:
- von 12.348 um 216 auf 12.564 EUR (2027)
- von 12.564 um 336 auf 12.900 EUR (2028)
Die tarifliche Einkommensteuer bemisst sich nach dem zu versteuernden Einkommen (zvE). Vereinfacht beschrieben wird das zvE unter Berücksichtigung der individuellen Einkünfte des Steuerzahlers und nach Abzug privater Ausgaben wie Sonderausgaben oder Aufwendungen für außergewöhnliche Belastungen ermittelt.
Übersteigt das zu versteuernde Einkommen den Grundfreibetrag nicht, fallen – auch schon unterjährig beim Lohnsteuerabzug – keine Steuern an.
Vergleich Einkommensteuertarif vor/nach dem „Einkommensteuerreformgesetz 2027“:
| Was? | zvE 2026 | zvE 2027 |
|---|---|---|
| Eingangssteuersatz (14 %) | von 12.0349 bis 17.799 EUR | von 12.565 bis 17.799 EUR |
| Progressionsphase | von 17.800 bis 69.878 EUR | von 17.800 bis 70.600 EUR |
| Spitzensteuersatz (42 %) | von 69.879 bis 277.825 EUR | von 70.601 bis 249.999 EUR |
| „Reichensteuer“ (45 %) | ab 277.826 EUR | von 250.000 bis 279.999 EUR |
| „Superreichensteuer“ (47 %) | - | ab 280.000 EUR |
Durch die Anpassung des Spitzen- und Reichensteuersatzes soll die steuerliche Leistungsfähigkeit innerhalb der Tarifstruktur stärker berücksichtigt und gleichzeitig die Entlastung kleiner und mittlerer Einkommen unterstützt werden. Bundesfinanzminister Lars Klingbeil: „Damit das alles bezahlt werden kann, nehmen wir diejenigen mit sehr hohen Einkommen in unserem Land stärker in die Verantwortung. Das macht unser Steuersystem, aber auch unser Land gerechter. Die Reichensteuer wird etwas früher greifen. Außerdem führen wir eine Steuer für die Superreichen in unserem Land, für die allerhöchsten Einkommen ein, für diejenigen, die mehr als 280.000 Euro im Jahr haben. Also ganz oben trägt mehr dazu bei, dass in der Mitte unseres Landes entlastet wird. Ich finde, das ist fair.“
Hinweis:
Wer bereits im Vorfeld ausrechnen möchte, wie groß der Entlastungseffekt für 2027 im konkreten Einzelfall ausfällt, dem seien die Onlineservices des Bundesfinanzministeriums empfohlen (wie üblich sollten hier bereits im Dezember Vorausberechnungen möglich sein): www.bmf-steuerrechner.de
Anhebung Kinderfreibetrag
Nach ständiger Rechtsprechung des Bundesverfassungsgerichts darf bei der Besteuerung von Familien ein Einkommensbetrag in Höhe des sächlichen Existenzminimums eines Kindes zuzüglich der Bedarfe für Betreuung und Erziehung oder Ausbildung nicht besteuert werden. Der im Herbst 2026 zu erwartende 16. Existenzminimumbericht wird den für die Freistellung des Existenzminimums verfassungsrechtlich notwendigen Erhöhungsbedarf für die Jahre 2027 und 2028 beim Kinderfreibetrag aufzeigen (vgl. § 32 Abs. 6 EStG):
In Höhe der voraussichtlichen Vorgaben des 16. Existenzminimumberichts wird der Kinderfreibetrag für jeden Elternteil von 3.414 um 150 auf 3.564 EUR erhöht. Der für ein Kind insgesamt zu berücksichtigende Kinderfreibetrag wird somit von 6.828 um 300 auf 7.128 EUR erhöht. Zusammen mit dem Freibetrag für den Betreuungs- und Erziehungs- oder Ausbildungsbedarf (2.928 EUR) ergibt sich eine Anhebung des zur steuerlichen Freistellung des Kinderexistenzminimums dienenden Betrags von insgesamt 9.756 um 300 auf insgesamt 10.056 EUR.
In Höhe der voraussichtlichen Vorgaben des 16. Existenzminimumberichts wird der Kinderfreibetrag für jeden Elternteil von 3.564 um 90 auf 3.654 EUR erhöht. Der für ein Kind insgesamt zu berücksichtigende Kinderfreibetrag wird somit von 7.128 um 180 auf 7.308 EUR erhöht. Zusammen mit dem Freibetrag für den Betreuungs- und Erziehungs- oder Ausbildungsbedarf (2.928 EUR) ergibt sich eine Anhebung des zur steuerlichen Freistellung des Kinderexistenzminimums dienenden Betrags von insgesamt 10.056 um 180 auf insgesamt 10.236 EUR.
Hinweis:
Die Freibeträge für Kinder wirken sich beim Lohnsteuerabzug nur hinsichtlich der Zuschlagsteuern aus, also bei Solidaritätszuschlag und Kirchensteuer. Bei der Einkommensteuerveranlagung der Eltern kommt es im Rahmen des Familienleistungsausgleichs zu einer Günstigerprüfung. Verglichen wird die steuerliche Auswirkung der Freibeträge für Kinder mit der Entlastung durch das Kindergeld.
Grundfreibetrag und Freibeträge
| Grundfreibetrag | Freibeträge | ||
|---|---|---|---|
| 2025 | 12.096 / 24.192 EUR | 2025 | 9.600 EUR |
| 2026 | 12.348 / 24.696 EUR | 2026 | 9.756 EUR |
| 2027 | 12.564 / 25.128 EUR | 2027 | 10.056 EUR |
| 2028 | 12.900 / 25.800 EUR | 2028 | 10.236 EUR |
Anhebung Arbeitnehmer-Pauschbetrag
Der Pauschbetrag für Werbungskosten bei den Einkünften aus nichtselbständiger Arbeit (sog. Werbungskostenpauschale gem. § 9a Satz 1 Nr. 1 Buchst. a EStG) wird ab dem Veranlagungszeitraum 2027 von bislang 1.230 um 200 auf 1.430 EUR angehoben. Er wird in die Programmablaufpläne für den in 2027 vorzunehmenden Lohnsteuerabzug eingearbeitet und wirkt sich damit ab dem 1. Januar 2027 unmittelbar lohnsteuermindernd aus.
Hintergrund:
Bei Einkünften aus nichtselbständiger Arbeit werden bei aktiv Beschäftigten nach geltendem Recht Werbungskosten in Höhe von 1.230 EUR pauschal anerkannt. Liegen die in der Einkommensteuererklärung geltend gemachten tatsächlichen Werbungskosten höher, wird bei der Veranlagung der höhere ggf. glaubhaftgemachte Betrag berücksichtigt. Die jetzige Anhebung setzt die Vereinbarung des schwarz-roten Koalitionsausschusses vom 2. Juli 2026 zur Reform der Einkommensteuer um. Die Anhebung des Arbeitnehmer-Pauschbetrags ist Bestandteil des dort vereinbarten Maßnahmenpakets zur steuerlichen Entlastung insbesondere kleiner und mittlerer Einkommen.
Der Arbeitnehmer-Pauschbetrag dient der typisierenden Berücksichtigung von Werbungskosten, ohne dass es eines Einzelnachweises bedarf. Durch seine Anhebung werden bei einer größeren Zahl von Arbeitnehmern die entstandenen Werbungskosten bereits durch den Pauschbetrag abgegolten. Dies reduziert den Nachweis- und Prüfungsaufwand für Steuerpflichtige und Finanzverwaltung und trägt zu einer weiteren Vereinfachung des Besteuerungsverfahrens und zum Bürokratieabbau bei.
Anhebung Kindergeld
Das Kindergeld wurde mit Wirkung ab dem 1. Januar 2025 um 5 EUR auf 255 EUR angehoben. Zuletzt kam mit Wirkung ab dem 1. Januar 2026 eine Erhöhung um weitere 4 EUR auf 259 EUR pro Kind und Monat hinzu. Dies ergibt sich aus § 66 Abs. 1 EStG in der Fassung von Artikel 1 (2025) bzw. Artikel 2 (2026) des Steuerfortentwicklungsgesetzes.
Kopplung per Gesetz ab 2026
Im Einkommensteuergesetz ist mit dem Steuerfortentwicklungsgesetz darüber hinaus dauerhaft verankert worden, dass das Kindergeld und der Kinderfreibetrag künftig immer zeitgleich steigen: In § 66 Abs. 3 EStG ist nunmehr geregelt, dass das Kindergeld regelmäßig entsprechend der prozentualen Entwicklung der Freibeträge für Kinder (gem. § 31 Satz 1 i. V. m. § 32 Abs. 6 Satz 1 EStG) angepasst wird.
Für den Veranlagungszeitraum 2026 ergab sich eine Anhebung der zur steuerlichen Freistellung des Kinderexistenzminimums dienenden Freibeträge für Kinder von insgesamt 9.600 EUR um 156 EUR auf insgesamt 9.756 EUR pro Kind. Die Anhebung des gesamten Betrages, bestehend aus Kinderfreibetrag und Freibetrag für den Betreuungs- und Erziehungs- oder Ausbildungsbedarf, wird im selben Verhältnis übertragen, sodass das Kindergeld mit Wirkung zum 1. Januar 2026 um 4 EUR von 255 auf 259 EUR im Monat für jedes Kind anzuheben war.
Kindergeld und Steuerfreibeträge für Kinder steigen mit zeitgleicher Wirkung und prozentual gleichmäßig. Aufgrund der Anhebungen der Kinderfreibeträge (vgl. Einkommensteuerreformgesetz 2027, Artikel 1 Nummer 3) wird das Kindergeld mit Wirkung zum 1. Januar 2027 um 8 auf insgesamt 267 EUR angehoben.
Kindergeld und Steuerfreibeträge für Kinder steigen mit zeitgleicher Wirkung und prozentual gleichmäßig. Aufgrund der Anhebungen der Kinderfreibeträge (Einkommensteuerreformgesetz 2027, Artikel 2 Nummer 1) wird das Kindergeld mit Wirkung zum 1. Januar 2028 um 5 auf insgesamt 272 EUR angehoben.
Kindergeld (pro Monat)
| Gültigkeit | 1 Kind | 2 Kinder | 3 Kinder | 4 Kinder |
|---|---|---|---|---|
| 2023/2024 | 250 EUR | 500 EUR | 750 EUR | 1.000 EUR |
| 2025 | 255 EUR | 510 EUR | 765 EUR | 1.020 EUR |
| 2026 | 259 EUR | 518 EUR | 777 EUR | 1.036 EUR |
| 2027 | 267 EUR | 534 EUR | 801 EUR | 1.068 EUR |
| 2028 | 272 EUR | 544 EUR | 816 EUR | 1.088 EUR |
Steuer-/Beitragsfreiheit von SFN-Zuschlägen
Aktuelle Rechtslage
Lohnsteuer (§ 3b EStG, R 3b LStR): SFN-Zuschläge können bis zu bestimmten Prozentsätzen des Grundlohns steuerfrei sein. Für Sonn- und Feiertagszuschläge gilt ein maximal zulässiger Grundlohn von derzeit 50 EUR je Stunde für die Steuerfreiheit. Für Nachtarbeit soll es bei den bestehenden Prozentsätzen und dem bisherigen Grundlohndeckel bleiben.
Sozialversicherung (§ 1 SvEV): Lohnsteuerfreie SFN-Zuschläge werden dem Arbeitsentgelt zugerechnet, soweit der zugrunde liegende Stundenlohn mehr als 25 EUR beträgt. Zuschläge sind dann beitragspflichtig, soweit sie aus einem Grundlohn > 25 EUR berechnet werden. In der gesetzlichen Unfallversicherung sind SFN-Zuschläge dagegen immer voll beitragspflichtig, auch wenn sie steuerfrei sind.
Geplante Änderungen
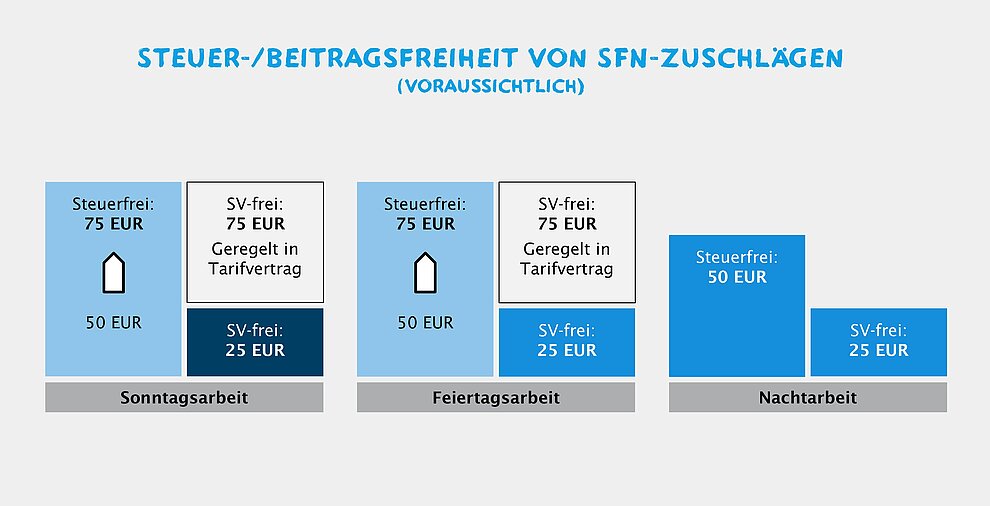
Lohnsteuer: Anhebung des maximal zulässigen Grundlohns bei steuerfreien SF-Zuschlägen von bisher 50 EUR auf 75 EUR je Stunde. Bedeutet: SF-Zuschläge können auch dann noch steuerfrei bleiben, wenn sie aus einem Stundengrundlohn bis 75 EUR berechnet werden. Das erhöht den Spielraum für Arbeitgeber bei hoch vergüteten Tätigkeiten, ohne dass die Steuerfreiheit der SF-Zuschläge entfällt.
Sozialversicherung: Beitragsfreiheit soll in derselben Höhe nur bestehen, wenn die SF-Zuschläge und deren steuer- und beitragsfreie Behandlung tarifvertraglich geregelt sind. Bedeutet: bei tarifvertraglicher Regelung können SF-Zuschläge bis zu einem Grundlohn von 75 EUR je Stunde beitragsfrei bleiben. Ohne Tarifregelung bleibt es bei der bisherigen Anknüpfung, d. h. Zuschläge aus einem Grundlohn über 25 EUR je Stunde führen zur Beitragspflicht.
Wichtig:
Bei den Nachtarbeitszuschlägen erfolgt keine Änderung. Weder der steuerliche Grundlohndeckel noch die sozialversicherungsrechtliche Bewertung werden durch das „Einkommensteuerreformgesetz 2027“ für Nachtarbeit angepasst.
Praxis-Tipp:
Zunächst sollten geltende Tarifverträge dahingehend geprüft werden, ob sie explizite Regelungen zu SFN-Zuschlägen enthalten. Im nächsten Schritt sollte ein Aufgreifen der neuen 75-EUR-Grenze für SF-Zuschläge in Betracht gezogen werden, um auch die Beitragsfreiheit zu nutzen. Schließlich sind die Abrechnungssysteme anzupassen: Hinterlegung der neuen Grenzwerte für steuer- und ggf. beitragsfreie SF-Zuschläge (bis 75 EUR). N-Zuschläge sind bewusst getrennt zu behandeln, da hier keine Änderung ansteht.