Inhalt
Das Gesetz zur Stabilisierung der Beitragssätze in der gesetzlichen Krankenversicherung (GKV-Beitragssatzstabilisierungsgesetz, GKV-BStabG) vom 24. Juli 2026 ist am 29. Juli 2026 im Bundesgesetzblatt verkündet worden. In seinen wesentlichen Teilen tritt es am 1. Januar 2027, zum Teil aber auch zeitversetzt in Kraft. Mit der Finanzreform für die gesetzliche Krankenversicherung (GKV) zielt die Bundesregierung auf die Stabilisierung der Beitragssätze ab dem Jahr 2027:
- Konsolidierung als gemeinsame Kraftanstrengung von Leistungserbringern, Beitragszahlern und auch Krankenkassen (z. B. Begrenzung Verwaltungskosten und Werbeausgaben)
- Rückkehr zu einnahmenorientierter Ausgabenpolitik, ohne Versorgungsqualität einzuschränken
- Anhebung Eigenanteile (Zahnersatz) bzw. seit über 20 Jahren nicht angepasster Zuzahlungen (Arzneien, Krankenhaus), ohne zu überfordern (Belastungsgrenze unverändert 2 % pro Jahr bzw. 1 % für chronisch Kranke)
- Einnahmeseite: außerordentliche Anhebung JAE-Grenze und BBG-KV, höhere KV-Beiträge für Minijobs sowie Beitragszuschlag für bestimmte familienversicherte Ehe-/Lebenspartner
Jahresarbeitsentgeltgrenze (JAE-Grenze)
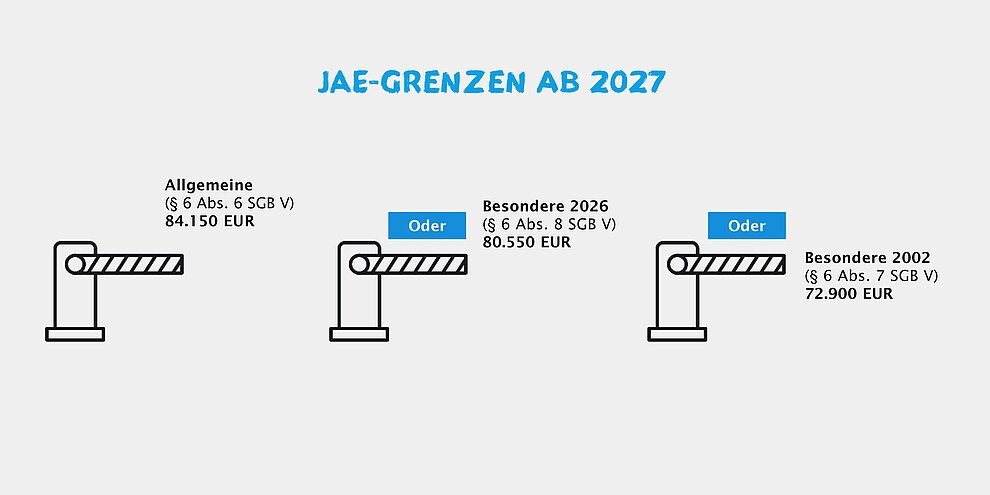
Sondereffekt: Neben der turnusmäßigen Anpassung um die Entwicklung der Bruttolöhne und -gehälter (gemäß Lohnzuwachsrate im Jahr 2025 von 4,38 Prozent) wird die allgemeine JAE-Grenze (gem. § 6 Abs. 6 SGB V) um zusätzlich 3.600 EUR im Jahr 2027 außerordentlich angehoben und auf dieser Grundlage in den folgenden Jahren fortgeschrieben.
Die besondere JAE-Grenze (gem. § 6 Abs. 7 SGB V) für am 31. Dezember 2002 wegen Überschreitens der an diesem Tag geltenden JAE-Grenze versicherungsfreie und bei einem privaten Krankenversicherungsunternehmen in einer substitutiven Krankenversicherung versicherte Arbeitnehmer (PKV-Bestandsversicherte 31.12.2002), die betragsmäßig deutlich geringer ist als die allgemeine JAE-Grenze, erfährt – neben der turnusmäßigen Anpassung gemäß Lohnzuwachsrate im Jahr 2025 – keine zusätzliche Anhebung.
Für am 31. Dezember 2026 wegen Überschreitens der JAE-Grenze versicherungsfreie Arbeitnehmer, die an diesem Tag bei einem privaten Krankenversicherungsunternehmen in einer substitutiven Krankenversicherung versichert sind (PKV-Bestandsversicherte 31.12.2026), wird die allgemeine JAE-Grenze aus Bestands- und Vertrauensschutzgründen lediglich um die Entwicklung der Bruttolöhne und -gehälter, nicht aber um zusätzlich 3.600 EUR angehoben (gem. § 6 Abs. 8 SGB V). Damit wird für diese Personengruppe eine weitere besondere JAE-Grenze etabliert.
Hinweis:
Höherverdienende Arbeitnehmer, deren regelmäßiges Jahresarbeitsentgelt die für sie jeweils maßgebliche JAE-Grenze (nach § 6 Abs. 6, 7 oder 8 SGB V) übersteigt, sind krankenversicherungsfrei. Die Höhe des regelmäßigen Jahresarbeitsentgelts in Abhängigkeit von der jeweils maßgebenden JAE-Grenze entscheidet somit weiterhin über den Krankenversicherungsstatus.
Ab dem Jahr 2027 existieren somit drei unterschiedliche JAE-Grenzen. Sie werden künftig durch die Bundesregierung in der Rechtsverordnung nach § 160 SGB VI über die maßgeblichen Rechengrößen in der Sozialversicherung festgesetzt und mit ihrer Veröffentlichung bekanntgegeben:
Formal hat sich übrigens im Zusammenspiel von § 6 SGB V und Sozialversicherungsrechengrößen-Verordnung 2027 ein Problem im Nachgang zur Veröffentlichung des GKV-BStabG aufgetan, das mit der sog. Notfallreform geheilt werden wird: Die Regelungen in § 6 Abs. 6, 7 und 8 SGB V im GKV-BStabG treten erst am 1. Januar 2027 in Kraft, die Verordnung muss aber noch in 2026 verabschiedet und veröffentlicht werden. Insofern schafft der Gesetzgeber eine Ermächtigungsgrundlage zur Festsetzung der JAE-Grenzen noch vor dem 1. Januar 2027 und nimmt die Beträge der JAE-Grenzen für 2027 ausnahmsweise unmittelbar ins SGB V auf. Die rechnerische Herleitung der Werte wird in der Sozialversicherungsrechengrößen-Verordnung 2027 ausgewiesen.
Hinsichtlich der Frage, ob die besondere JAE-Grenze für PKV-Bestandsversicherte am Stichtag 31. Dezember 2002 anzuwenden ist, leisten die Grundsätzlichen Hinweise „Versicherungsfreiheit von Arbeitnehmern bei Überschreiten der Jahresarbeitsentgeltgrenze“(zuletzt vom 20. März 2019) Unterstützung.
Die darin getroffenen Aussagen gelten bis zu einer Aktualisierung der Grundsätzlichen Hinweise analog für PKV-Bestandsversicherte am Stichtag 31. Dezember 2026.
Ausblick:
Der GKV-Spitzenverband hat eine Aktualisierung der Grundsätzlichen Hinweise aufgrund des Inkrafttretens des GKV-Beitragssatzstabilisierungsgesetzes in Aussicht gestellt. Mit einer Veröffentlichung um die Jahreswende herum darf also gerechnet werden.
Beitragsbemessungsgrenze
Sondereffekt: Neben der turnusmäßigen Anpassung um die Entwicklung der Bruttolöhne und -gehälter (gemäß Lohnzuwachsrate im Jahr 2025 von 4,38 Prozent) wird die BBG-KV (Beitragsbemessungsgrenze in der gesetzlichen Krankenversicherung) – die bislang betragsmäßig der besonderen JAE-Grenze nach § 6 Abs. 7 SGB V entspricht – um zusätzlich 3.600 Euro im Jahr 2027 angehoben (§ 223 Abs. 4 SGB V).
Die BBG-KV wird künftig weiter in der Rechtsverordnung nach § 160 SGB VI über die maßgeblichen SV-Rechengrößen festgesetzt und mit ihrer Veröffentlichung bekanntgegeben (Lösung Problem Ermächtigungsgrundlage mit sog. Notfallreform analog JAE-Grenzen – siehe dort).
AUSBLICK: Die turnusmäßige Anpassung zum 1. Januar 2028 soll dann wieder ohne Sondereffekt auf Basis der für 2027 außerordentlich erhöhten BBG-KV erfolgen.
Pflegeneuordnungsgesetz (PNOG)
Das Bundeskabinett hat am 30. September 2026 den Entwurf eines Gesetzes zur Neuordnung der Pflegeversicherung (Pflegeneuordnungsgesetz) beschlossen. Damit will die Bundesregierung die soziale Pflegeversicherung (SPV) wieder auf eine stabilere finanzielle Grundlage stellen und so die pflegerische Versorgung sichern. Das PNOG ist im Bundesrat nicht zustimmungsbedürftig und soll in weiten Teilen bereits am 1. Januar 2027 in Kraft treten.
Die SPV bietet seit ihrer Einführung im Jahr 1995 eine solidarische Absicherung des Risikos, pflegebedürftig zu werden, und unterstützt Pflegebedürftige und deren An- und Zugehörige mittlerweile seit mehr als 30 Jahren. In den letzten Jahren ist die Zahl pflegebedürftiger Menschen erheblich gestiegen – sie liegt derzeit bei über 6 Millionen. Die Pflegeprävalenz ist deutlich höher als demografisch bedingt erwartet wurde, auch im europäischen Vergleich ist sie außergewöhnlich hoch. Andererseits sind in Deutschland 1,3 Millionen Menschen in stationären sowie ambulanten Pflege- und Betreuungseinrichtungen beschäftigt.
Das PNOG umfasst auf der Versorgungsseite Maßnahmen zur Förderung von Prävention und Rehabilitation, ein Maßnahmenpaket zur Stärkung der häuslichen Pflege und der pflegenden An-/Zugehörigen sowie Maßnahmen zur weiteren Entbürokratisierung und für mehr Innovationsanreize für Pflegeeinrichtungen. Gleichermaßen beinhaltet es auf der Finanzierungseite Maßnahmen zur Stabilisierung der Finanzierung und zur Begrenzung des Anstiegs der Eigenanteile bei den Pflegekosten.
Der bisher bereits per Rechtsverordnung (Pflege-Beitragssatz-Anpassungsverordnung 2025 – PBAV 2025) geltende Beitragssatz von 3,60 Prozent wird im Rahmen des PNOG lediglich zur Rechtsklarheit im Gesetzestext wiedergegeben. Ohne Beitragssatzanpassung wird das rechnerische Defizit im Gesetzentwurf mit 7,6 Milliarden Euro für 2027 angegeben, sowie für die Folgejahre mit 15,4 (2028), 16,9 (2029) und 17,4 (2030) Milliarden Euro.
Der Beitragszuschlag für kinderlose Mitglieder der SPV (§ 55 Abs. 3 Satz 1 SGB XI) steigt zum 1. Januar 2027 von 0,60 auf 0,90 Beitragssatzpunkte. Die Mehreinnahmen werden im Gesetzentwurf mit jeweils 3,3 Milliarden Euro für 2027 und 2028 sowie mit jeweils 3,6 Milliarden Euro für 2029 und 2030 angegeben.
Entgegen den ursprünglichen Plänen der Bundesregierung folgt die BBG-PV weiter der BBG-KV. Bedeutet, die im Referentenentwurf noch vorgesehene Abkoppelung der BBG-PV von der BBG-KV ist verworfen worden. Mit dem Ziel einer nachhaltigen Finanzierung und zur finanziellen Stabilisierung der sozialen Pflegeversicherung sollte die BBG-PV ab dem 1. Januar 2027 eigentlich auf das Niveau der allgemeinen JAE-Grenze angehoben werden (2027 = 7.012,50 EUR/Monat). Sie wäre damit künftig als eigenständige Beitragsbemessungsgrenze der Höhe der jährlich anzupassenden JAE-Grenze nach § 6 Abs. 6 SGB V gefolgt. Stattdessen verweist § 55 Abs. 2 SGB XI künftig nicht mehr auf § 6 Abs. 7 SGB V (= besondere JAE-Grenze zum Stichtag 31. Dezember 2002), sondern auf § 223 Abs. 4 SGB V (= BBG-KV).
Mit der Änderung wird folglich auch die außerordentliche Anpassung der BBG-KV zum 1. Januar 2027 in der SPV nachvollzogen – BBG-KV und BBG-PV betragen beide im Kalenderjahr 2027 jährlich 76.500,00 EUR bzw. monatlich 6.375,00 EUR. Die Mehreinnahmen werden im Gesetzentwurf mit jeweils 500 Millionen Euro für 2027, 2028 und 2029 sowie mit 600 Millionen Euro für 2030 angegeben.
Bis dato sind für Minijobs nur Pauschalbeiträge zur Kranken- und Rentenversicherung vom Arbeitgeber zu entrichten. Die Pauschalbeiträge zur Krankenversicherung fallen dabei nur an, wenn eine gesetzliche Krankenversicherung (GKV) besteht – für privat krankenversicherte Minijobber (PKV) fallen keine Pauschalbeiträge zur Krankenversicherung an.
Besteht eine Versicherung in der GKV, besteht in aller Regel auch eine Versicherung in der sozialen Pflegeversicherung. Nach dem Willen der schwarz-roten Bundesregierung soll zukünftig auch ein Pauschalbeitrag zur Pflegeversicherung entrichtet werden (Beitragssatz = 3,60 %, für Beschäftigte in Privathaushalten = 1,50 %).
Die gesetzliche Neuregelung (§ 59b SGB XI-E) sieht vor, dass bei geringfügig entlohnten Beschäftigungen künftig Beiträge auch in der SPV durch die Arbeitgeber zu leisten sind; die Regelung folgt damit den beitragsrechtlichen Regelungen in der gesetzlichen Krankenversicherung.
WICHTIG: Während die Einführung des neuen Pauschalbeitrags in der Pflegeversicherung im Referentenentwurf noch für 2027 vorgesehen war, ist sie nun erst für die Zeit ab dem 1. Januar 2028 eingeplant. Die Mehreinnahmen werden im Gesetzentwurf mit jeweils 1,4 Milliarden Euro für 2028, 2029 und 2030 angegeben.
Ab dem Jahr 2028 ist bei der Berechnung des Faktors F – der für die Ermittlung der beitragspflichtigen Einnahmen im Übergangsbereich (gem. § 20 SGB IV) heranzuziehen ist – der Wert, der durch den Gesamtsozialversicherungsbeitragssatz geteilt wird, um den Beitragssatz zur Pflegeversicherung zu erhöhen.
Beitragssatz beschäftigter Altersrentner
Bezieher einer Teilrente wegen Alters von mehr als zwei Dritteln der Vollrente aus der gesetzlichen Rentenversicherung haben ab dem 1. Januar 2027 nach dem GKV-BStabG keinen Anspruch auf Krankengeld mehr. Deshalb gilt in einer neben dem Rentenbezug ausgeübten versicherungs-/beitragspflichtigen Beschäftigung nicht mehr der allgemeine Beitragssatz von 14,6 %, sondern der ermäßigte Beitragssatz von 14,0 %.
Konsequenz: Bei einer über den 31. Dezember 2026 hinaus ausgeübten beitragspflichtigen Beschäftigung eines entsprechenden Teilrentenbeziehers ist mit Wirkung zum 1. Januar 2027 ein Beitragsgruppenwechsel zu veranlassen.
Wichtig:
Der Teilrentenanspruch muss bei betroffenen Arbeitnehmern erfragt und im Abrechnungsprogramm erfasst werden. Hinsichtlich der Kennzeichnung enthält das Pflichtenheft der ITSG bestimmte Vorgaben für die Ersteller von Entgeltabrechnungsprogrammen. Das Hinterlegen eines Teilrentenanspruchs allein wird ab 2027 aber nicht mehr ausreichen, vielmehr sollte die genaue Anspruchshöhe (in Prozent) im Abrechnungsprogramm dokumentiert werden. Die Arbeitgeber sollten diesbezüglich auf die Dokumentation zum Jahreswechsel-Update ihres jeweiligen Softwareerstellers achten.
Aus Arbeitgebersicht wichtig sind in diesem Zusammenhang die Auskunfts- und Vorlagepflichten der Beschäftigten, denn diese haben die zur Durchführung des Meldeverfahrens und der Beitragszahlung erforderlichen Angaben zu machen und erforderliche Unterlagen vorzulegen (§ 28o Abs. 1 SGB IV).
Hintergrund:
Ein beschäftigter Bezieher einer Altersteilrente ist rentenversicherungspflichtig und erhöht durch die hinzukommenden Anwartschaften seine Rente. Dies gilt unabhängig davon, ob eine Beschäftigung neben einer Altersteilrente bis zum oder nach Erreichen der Regelaltersgrenze ausgeübt wird.
Die Höhe der Teilrente ist mehr oder weniger frei wählbar, d. h. es kann jede Prozentstufe als Teilrente gewählt werden. Die gesetzliche Mindeststufe liegt bei 10 % (§ 42 SGB VI), sodass im Ergebnis die Inanspruchnahme einer Teilrente zwischen 10 % und 99,99 % der vollen Altersrente möglich ist (LSG Bayern, Urteil vom 14. September 2021, L 6 R 199/19).
Einführung stufenweise Teilarbeitsunfähigkeit
Mit Wirkung ab dem 1. Juli 2028 werden neben der bisherigen vollumfänglichen Arbeitsunfähigkeit sowohl eine Teil-AU als in der Folge auch ein Teilkrankengeld eingeführt.
Eine Teil-AU kommt (gem. § 44c SGB V) nur in Betracht,
- bei Erkrankungen, die voraussichtlich länger als vier Wochen andauern,
- wenn der behandelnde Arzt mit Einwilligung des Patienten/Arbeitnehmers eine Teil-AU feststellt und
- der Arbeitgeber zustimmt.
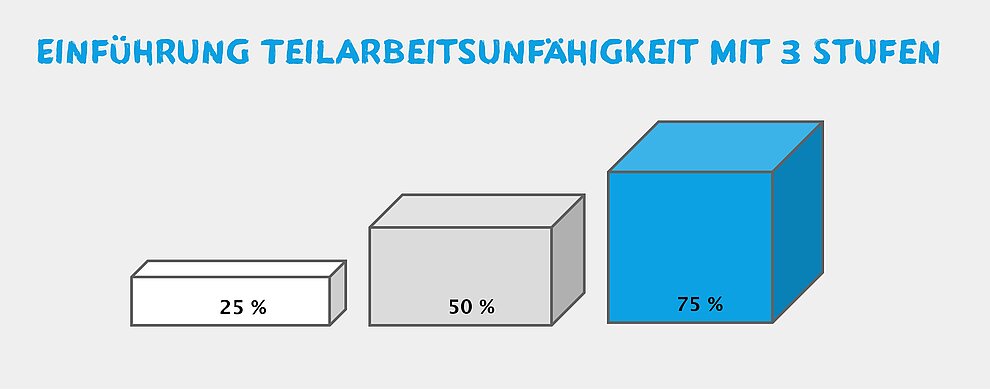
Die Teil-AU wird in festen Stufen festgestellt (25 %, 50 % oder 75 % der regelmäßigen Wochenarbeitszeit).
Der Arbeitgeber hat innerhalb von sieben Kalendertagen nach der Anzeige durch den Arbeitnehmer zu prüfen, ob er der teilweisen Erbringung der Arbeitsleistung in dem angezeigten Umfang zustimmt; wenn ja, muss er dies und den Zeitpunkt der Arbeitsaufnahme dem Arbeitnehmer in Textform mitteilen.
Behandlung einer festgestellten Teil-AU als volle Arbeitsunfähigkeit:
- für den gesamten attestierten Zeitraum, wenn der Arbeitgeber die teilweise Erbringung der Arbeitsleistung ablehnt oder nicht innerhalb von sieben Kalendertagen nach Zugang der Anzeige des Arbeitnehmers mitteilt, ob er der teilweisen Erbringung der Arbeitsleistung in dem angezeigten Umfang zustimmt,
- ab Beginn des attestierten Zeitraums bis zum Tag der tatsächlichen Aufnahme der Teiltätigkeit oder
- ab dem Zeitpunkt der Beendigung der Teil-AU vor Ablauf des attestierten Zeitraums, wenn der Arbeitnehmer dem Arbeitgeber in Textform mitteilt, die Arbeitsleistung nicht mehr oder nicht im vereinbarten Umfang erbringen zu können oder der Arbeitgeber seine Zustimmung zur teilweisen Erbringung der Arbeitsleistung in Textform gegenüber dem Arbeitnehmer zurücknimmt.
Erbringen Arbeitnehmer nach diesen Regelungen eine teilweise Arbeitsleistung,
- ist der Arbeitgeber verpflichtet, ihnen hierfür anteiliges Arbeitsentgelt zu gewähren und
- haben sie Anspruch auf ein teilweises Krankengeld in dem Umfang der festgestellten Teil-AU, soweit kein Anspruch auf Entgeltfortzahlung besteht (die im Entgeltfortzahlungsgesetz geregelte Höchstdauer des Anspruchs verlängert sich dadurch nicht).
Hinweis:
Das Nähere zur Feststellung der Teil-AU, insbesondere zu den Voraussetzungen einer Teil-AU im Umfang von 25, 50 oder 75 Prozent, hat der Gemeinsame Bundesausschuss in der Arbeitsunfähigkeits-Richtlinie (AU-RL)bis zum 1. Januar 2027 zu regeln. Die entsprechenden Beratungen wurden bereits aufgenommen, das Beratungsverfahren ist am 20. August 2026 eingeleitet worden.
An der Umlage 1 (U1) teilnehmende Arbeitgeber haben nach dem Aufwendungsausgleichsgesetz auch Anspruch auf Erstattung der Aufwendungen im Krankheitsfall für Zeiträume, in denen sie anteiliges Arbeitsentgelt bei Teil-AU gewähren.
Elektronische Arbeitsunfähigkeitsbescheinigung: Für die elektronische Übermittlung der Daten zur festgestellten Teil-AU wird sowohl für den Weg von den Ärzten an die Krankenkassen als auch für den Weg von den Krankenkassen an die Arbeitgeber das eAU-Verfahren genutzt werden. Die notwendigen Verfahrensanpassungen sollen frühzeitig vorgenommen werden.
Beitragszuschlag familienversicherte Ehe-/Lebenspartner
Die Krankenkassen haben von ihren Mitgliedern für einen familienversicherten Ehegatten oder Lebenspartner vom 1. Januar 2028 an einen Zuschlag auf den jeweiligen Beitragssatz in Höhe von 2,5 Prozentpunkten auf die beitragspflichtigen Einnahmen des Mitglieds zu erheben. Der Beitragszuschlag knüpft an das Vorliegen einer Familienversicherung des Ehegatten oder Lebenspartners (gem. § 10 SGB V) an, deren Voraussetzungen die Krankenkasse – wie schon bislang – zu prüfen und festzustellen hat.
Wichtig:
Für familienversicherte Kinder von Mitgliedern sowie für die Kinder von familienversicherten Kindern sind unverändert keine Beiträge zu zahlen.
Der Beitragszuschlag ist nicht zu erheben, wenn einer der im Gesetz genannten Ausnahmetatbestände vorliegt. Diese sollen Konstellationen abbilden, in denen Ehegatten oder Lebenspartner im familiären Kontext Aufgaben wahrnehmen, die im Regelfall der Aufnahme einer Beschäftigung entgegenstehen, oder bei denen typisierend eine eingeschränkte Möglichkeit zur Erwerbstätigkeit vermutet werden kann.
Beitragsbemessung
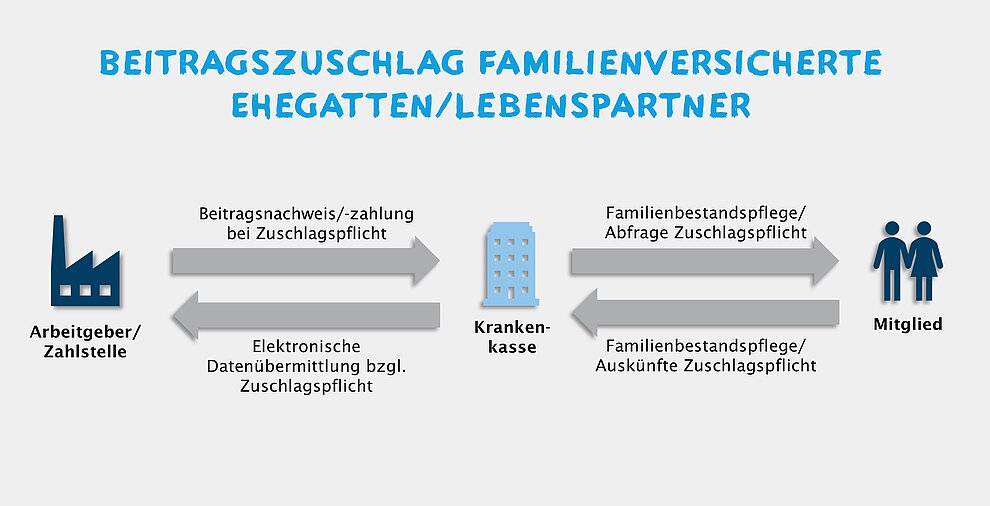
Der Beitragszuschlag wird in Form eines Beitragssatzes in Höhe von 2,5 Prozentpunkten auf die beitragspflichtigen Einnahmen des Mitglieds erhoben. Er ist zusammen mit den nach dem jeweiligen Beitragssatz einschließlich des Zusatzbeitragssatzes zu bemessenden Krankenversicherungsbeiträgen zu zahlen. Bei Arbeitnehmern wird der Beitragszuschlag im sog. Quellenabzugsverfahren von den Arbeitgebern erhoben.
Die Mitglieder tragen den Beitragszuschlag allein, eine Beteiligung des Arbeitgebers ist nicht vorgesehen. Abweichend hiervon trägt der Arbeitgeber bzw. die Einsatzstelle den Beitragszuschlag für Geringverdiener sowie für Teilnehmer an einem freiwilligen sozialen oder ökologischen Jahr oder Bundesfreiwilligendienst.
Hinweis:
Nach dem PNOG soll vom 1. Januar 2028 an auch in der sozialen Pflegeversicherung ein Beitragszuschlag erhoben werden (0,52 Beitragssatzpunkte), es sei denn, es liegt einer der Ausnahmetatbestände vor. Das Beitragsrecht der SPV folgt insoweit der GKV.
Für die nach dem Arbeitsentgelt zu bemessenden Beiträge als Teil des Gesamtsozialversicherungsbeitrags schreibt die Beitragsverfahrensverordnung (BVV) das Berechnungsverfahren vor. Sofern die Beiträge vom Arbeitgeber und vom Arbeitnehmer nicht je zur Hälfte getragen werden ergibt sich der Gesamtbeitrag aus der Summe der getrennt berechneten Anteile; dabei wird der Arbeitnehmeranteil durch Anwendung des für diese Beiträge geltenden Beitragssatzes unter Berücksichtigung eines Beitragszuschlags auf das Arbeitsentgelt berechnet (§ 2 Abs. 1 BVV). Mit der Beitragsberechnung „unter Berücksichtigung eines Beitragszuschlags“ dürfte gemeint sein, dass der Beitragszuschlag als Prozentsatz dem halben Beitragssatz zuzuschlagen ist (Ein-Schritt-Methode). Es bestehen laut GKV-Spitzenverband jedoch keine Bedenken, den Arbeitnehmeranteil unter Anwendung des halben Beitragssatzes und unter separater Anwendung des Beitragszuschlages zu ermitteln, jeweils zu runden und anschließend zusammenzuführen (Zwei-Schritt-Methode).
Übergangsbereich: Bei der Beitragsberechnung ist der Beitragszuschlag ebenfalls zu berücksichtigen und wird durch Anwendung des maßgebenden Beitragssatzes auf die beitragspflichtige Einnahme nach § 20 Abs. 2a Satz 6 SGB IV (Beitragsanteil Arbeitnehmer) berechnet und auf zwei Dezimalstellen gerundet.
Hinweis:
Im Beitragsnachweis-Datensatz ist der Beitragszuschlag nicht gesondert auszuweisen, sondern im nachzuweisenden Beitrag zu berücksichtigen.
Für Abrechnungszeiträume vom 1. Januar bis 31. Juli 2028 darf der Arbeitgeber einen unterbliebenen Beitragsabzug zeitlich unbegrenzt nachholen. Danach gilt wieder der Grundsatz: Nachholen nur bei den nächsten drei Zahlungen, es sei denn, den Arbeitgeber trifft kein Verschulden. Davon ist bei zu später Information durch die Krankenkasse stets auszugehen.
Vereinfachung durch Monatsprinzip
Eintritt/Wegfall Ausnahmetatbestand: Der Beitragszuschlag soll bei Eintritt oder Wegfall eines Ausnahmetatbestandes aus Gründen der Verfahrenserleichterung jeweils für volle (Abrechnungs-)Monate erhoben werden. Das bedeutet:
- beim Eintritt wird der Zuschlag ab Beginn des Monats, in dem die jeweiligen Voraussetzungen eintreten, nicht (mehr) erhoben bzw.
- beim Wegfall ist der Zuschlag bis zum Ablauf des Monats, in dem die jeweiligen Voraussetzungen nicht mehr erfüllt sind, nicht zu erheben.
Änderung Zuschlagspflicht: Dieselbe Systematik soll auch angewendet werden, wenn die Familienversicherung des Ehe-/Lebenspartners im Laufe des Monats beginnt (z. B. Heirat) oder endet (z. B. Scheidung) und kein Ausnahmetatbestand vorliegt. Das bedeutet:
- die Beitragszuschlagspflicht setzt mit Beginn des auf den Eintritt der Familienversicherung folgenden Monats ein bzw.
- endet mit Ablauf des dem Ende der Familienversicherung vorhergehenden Monats.
| Sachverhalt/Ereignis | Beginn Wirkung (Eintritt) | Ende Wirkung (Wegfall) |
|---|---|---|
| Ausnahmetatbestand | Ab Beginn des Monats, in dem die Voraussetzungen eintreten | Bis zum Ablauf des Monats, in dem die Voraussetzungen nicht mehr erfüllt sind |
| Änderung Zuschlagspflicht | Mit Beginn des auf den Eintritt der Familienversicherung folgenden Kalendermonats | Mit Beginn des auf den Eintritt der Familienversicherung folgenden Kalendermonats |
Erweiterung Datensatz Krankenkassenmeldung (DSKK)
Damit die Arbeitgeber (und die anderen beitragsabführenden Stellen) ihrer Zahlungspflicht nachkommen können, benötigen sie von der zuständigen Krankenkasse die Kenntnis darüber, ob und für welchen Zeitraum eine Beitragszuschlagspflicht besteht. Dazu übermitteln die Krankenkassen den Arbeitgebern die erforderlichen Daten elektronisch.
Wichtig:
Arbeitgeber und Zahlstellen als zahlungsverpflichtete Dritte sind nicht berechtigt, aufgrund etwaiger Informationen oder Ermittlungen eigene Entscheidungen zur Zahlungspflicht zu treffen. Die festgestellte und übermittelte Entscheidung der Krankenkasse ist ausschließlicher Maßstab.