Inhalt
Aktuelles zum SV-Meldeportal
Hinweis:
Zum Einstieg in den „Elektronischen Datenaustausch“ betrachten wir bereits erfolgte sowie bevorstehende Anpassungen im SV-Meldeportal, der systemgeprüften Ausfüllhilfe gem. § 95a SGB IV. Diese erfolgen parallel zu den Anpassungen in den elektronischen Datenaustauschverfahren. Insofern seien die Einrichtung des Dialogverfahrens Betriebsdatenpflege mit der Bundesagentur für Arbeit (DXBD/DXBE) sowie der Versionswechsel bei der elektronischen Arbeitsunfähigkeitsbescheinigung (eAU) hier nur kurz erwähnt, da wir weiter unten näher darauf eingehen. Andere Aspekte, wie die Integration des KEA-Verfahrens (Kurzarbeitergeld-Dokumente elektronisch annehmen) vertiefen wir hier nicht weiter, da sie nur begrenzt von Relevanz sind.
Der GKV-Spitzenverband hat die Informationstechnische Servicestelle der Gesetzlichen Krankenversicherung GmbH (ITSG) mit der operativen Durchführung und Programmierung der systemgeprüften Ausfüllhilfe SV-Meldeportal beauftragt.
Online-Datenspeicher: Insbesondere kleinere Betriebe sind den an sie gerichteten Anforderungen, vollelektronisch im Dialog erreichbar zu sein und alle Daten vorzuhalten sowie für einen Abruf bereit zu stellen, nur begrenzt gewachsen. Vorrangig für Kleinstarbeitgeber (max. 10 Arbeitnehmer) wurde daher ein Angebot geschaffen, diese Daten optional in einem zentralen, sicheren Online-Speicher vorhalten zu können. Aber auch mittelständische und große Unternehmen, Selbstständige, die öffentliche Verwaltung und Zahlstellen können ihn nutzen. Der „elektronische Aktenschrank“ für die Speicherung von Firmen-, Mitarbeiter- und Meldedaten ist verschlüsselt und eindeutig einer Betriebsnummer zugeordnet. Zugriffe ohne Legitimation sind weder für die ITSG noch SV-Träger möglich. Der Datenbestand wird für fünf Jahre vorgehalten, die ITSG führt laufend zentrale Datensicherungen durch.
Rückschau und Ausblick
Die ITSG nimmt regelmäßig im SV-Meldeportal fachliche und technische Änderungen vor, die aufgrund neuer gesetzlicher Vorgaben und Verfahrensänderungen zu erfolgen haben.
Fachliche/technische Änderungen zum 1. Juli 2026
Im Verfahren „Unbedenklichkeitsbescheinigungen (BUB/AUB)“ gelten neue Gründe bei der Versagung der Bescheinigung.
Im Datenaustauschverfahren Betriebsdaten dürfen DSBDs nur noch bis zum 28. Dezember 2026 übermittelt werden, ab 2027 gilt das Verfahren DXBD.
Darüber hinaus wurden diverse Anpassungen aufgrund neuer Kriterien im Pflichtenheft Ausfüllhilfen Version 2026.1 im SV-Meldeportal umgesetzt.
Weiterhin wurde die technische Grundlage des SV-Meldeportals für bessere Performance, erhöhte Stabilität sowie eine zuverlässige Basis für zukünftige Erweiterungen modernisiert.
Fachliche/technische Änderungen zum 6. Oktober 2026
Das KEA-Verfahren (Kurzarbeitergeld-Dokumente elektronisch annehmen, § 108 Abs. 1 SGB IV) steht im SV-Meldeportal neu zur Verfügung; Formular: Antrag/Abrechnungsliste Kurzarbeitergeld. Es kann von Betrieben sowie von im Auftrag der Betriebe bevollmächtigten Dritten genutzt werden, die Kurzarbeitergeld, Saison-Kurzarbeitergeld, Erstattung der Sozialversicherungsbeiträge für die Bezieher von Kurzarbeitergeld oder ergänzende Leistungen nach § 102 SGB III abrechnen und beantragen (Anträge gemäß § 323 Abs. 2 Satz 6 SGB III). Weitere Informationen zum KEA-Verfahren gibt es auf der Homepage der Bundesagentur für Arbeit: www.arbeitsagentur.de
Eine Überarbeitung ausgewählter Bereiche im SV-Meldeportal erfolgte, um die Nutzung noch einfacher und übersichtlicher zu gestalten. Hinweise sind klarer dargestellt, Verwaltungselemente verbessert und einzelne Seiten optimiert. Die folgenden Punkte sind hervorzuheben:
- Seitenüberschriften befinden sich jetzt im dunkelblauen Balken, die Brotkrümelnavigation ist im hellblauen Balken darunter zu finden
- Mandats- und Bestellprozess wurden intuitiver gestaltet und um zusätzliche Informationen ergänzt
- Verwaltungsseiten wie Online-Datenspeicher, Löschauftrag erteilen und die Bestelldetailseite wurden überarbeitet
Elektronische Unbedenklichkeitsbescheinigung
Hinweis:
Die ITSG GmbH ist hinsichtlich des SV-Meldeportals verpflichtet, alle Inhalte freizuschalten, die als Basis- oder Zusatzmodul vorgesehen sind – insofern steht hier mit „Anforderung einer Unbedenklichkeitsbescheinigung“ ein entsprechendes Formular zur Verfügung. Da es als Zusatzmodul deklariert ist, verhält es sich bei den Entgeltabrechnungsprogrammen anders: ob/wann die Umsetzung im jeweiligen EAP erfolgt, ist jeweils den Update-Reports zu entnehmen bzw. an der Service-Hotline zu erfragen. Alternativ liefert die ITSG GmbH einen Überblick unter: www.gkv-ag.de; nachdem „Entgeltabrechnungssoftware“ als Programmtyp ausgewählt wurde, kann über ein Häkchen bei „elektronisches Antrags- und Bescheinigungsverfahren UB (Unbedenklichkeitsbescheinigung)“ eine aktuelle Übersicht erzeugt werden.
Obligatorisches Antrags- und Bescheinigungsverfahren
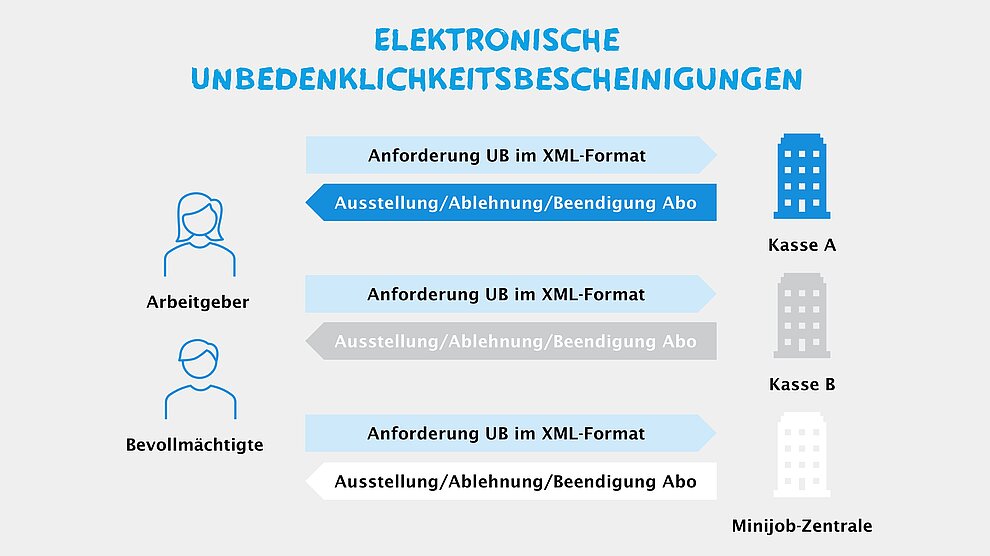
Die bislang auf Nachfrage der Unternehmen papiergebundene Verwaltungsleistung UB ist nach Maßgabe des OZG (Gesetz zur Digitalisierung von Verwaltungsverfahren bei der Gewährung von Familienleistungen vom 3. Dezember 2020) digital vorzuhalten. Daher wurde die UB nach dem Achten SGB IV-Änderungsgesetz obligatorisch in ein elektronisches Antrags- und Bescheinigungsverfahren (BUB/AUB) überführt (§ 108b SGB IV). Es wurde ein Regelungsrahmen geschaffen, nach dem Arbeitgeber die UB elektronisch anfordern und im Gegenzug die Einzugsstellen die UB in elektronischer Form zur Verfügung stellen.
Die nähere Ausgestaltung des Verfahrens bestimmt der GKV-Spitzenverband bundeseinheitlich in Grundsätzen, welche der Genehmigung des BMAS (nach Anhörung BDA) bedürfen: www.gkv-datenaustausch.de
Der Antragsteller kann auswählen, ob die UB einmalig oder im Abonnement ausgestellt werden soll. Bei Wahl des Abonnentenmodells entscheidet der Arbeitgeber, dass die UB automatisiert ohne erneuten Antrag in einem bestimmten Turnus ausgestellt werden sollen. Dabei stehen eine monatliche, vierteljährliche oder halbjährliche Ausstellung zur Auswahl, zusätzlich ist das Beginn-Datum anzugeben. Die Laufzeit des Abos ist in zeitlicher Hinsicht grundsätzlich nicht begrenzt. Der Arbeitgeber kann es jederzeit mit Wirkung für die Zukunft widerrufen (Kennzeichen „J“ im Feld „Widerruf_Abo“). Im Falle des Widerrufs wird das Abonnement zukunftsbezogen beendet. Sofern zu einem späteren Zeitpunkt erneut die Ausstellung einer UB gewünscht wird, ist ein neuer elektronischer Antrag zu stellen.
Der Antrag kann zulässigerweise auch durch einen Bevollmächtigten i. S. § 73 Abs. 2 Satz 2 Nr. 4 SGG (Sozialgerichtsgesetz), z. B. Steuerberater, Steuerbevollmächtigter, Wirtschaftsprüfer, oder einen für diese Zwecke bevollmächtigten sonstigen Dienstleister gestellt werden. Bevollmächtigte i. S. § 73 Abs. 2 Satz 2 Nr. 4 SGG haben ihre Vollmacht in der Regel nicht nachzuweisen. Sonstige Dienstleister haben ihre Bevollmächtigung stets, bei einer Bevollmächtigung auf Widerruf bei der ersten Antragstellung nachzuweisen. Nur wenn eine Vollmacht nachzuweisen ist, sind auch die ergänzenden Angaben zum Dienstleister (Name, Anschrift und Kontaktdaten) in den entsprechenden Datenfeldgruppen anzugeben.
Der Antragsteller kann beantragen, dass die UB zusätzlich in englischer Sprache ausgestellt wird (Kennzeichen „J“ im Feld „Ausfertigung_Englisch“).
Ausstellung / Ablehnung / Beendigung Abo
Nach Eingang eines Antrags meldet die Einzugsstelle das Ergebnis ihrer Prüfung elektronisch mit dem Nachrichtentyp „Ausstellung UB/Ablehnung“ an den Antragsteller zurück. Dabei hat sie zu differenzieren, ob die Bescheinigung als qualifizierte (Beiträge und Umlagen sind in den letzten sechs Monaten rechtzeitig nachgewiesen und gezahlt worden und es bestehen aktuell keine Beitragsrückstände) oder als einfache UB ausgestellt wird. Die Rückmeldung enthält die UB als Anhang im PDF-Format.
Alternativ enthält die Rückmeldung eine Ablehnung, sofern der Arbeitgeber zum Zeitpunkt der Beantragung die ihm obliegenden Beitragsnachweis- und -zahlungspflichten nicht rechtzeitig und vollständig erfüllt hat; in diesem Fall wurde in der Rückmeldung im Feld „Versagung_Bescheinigung“ bis zum 30. Juni 2026 stets der Grund „1“ verwendet. Darüber hinaus hat die Einzugsstelle die Ausstellung der UB abzulehnen, wenn zum Antragszeitpunkt kein laufendes Arbeitgeberkonto besteht (Grund „2“).
Ablehnungsgründe seit 1. Juli 2026:
1 = Beitragszahlungspflichten nicht vollständig erfüllt (Beitragsrückstand)
2 = Kein laufendes Arbeitgeberkonto
3 = Beitragsnachweispflichten nicht vollständig erfüllt
4 = Fehlende Vollmacht
Hintergrund:
Die Teilnehmer der Fachkonferenz Beiträge haben sich im November 2024 darauf verständigt, im Rahmen einer Arbeitsgruppe Vorschläge zu Verfahrensoptimierungen näher zu bewerten. Die Beratungen in haben u. a. gezeigt, dass nach den vorliegenden Erfahrungen aus der Praxis insbesondere die begrenzt vorgesehenen Rückmeldegründe im Falle der Ablehnung der Ausstellung einer UB unzureichend sind und zu Nachfragen führen. Eine weitere Differenzierung der Ablehnungsgründe wurde für sinnvoll erachtet. Die Arbeitsgruppenteilnehmer schlugen daher vor, neben den bereits bestehenden (Beitragsrückstand und kein laufendes Arbeitgeberkonto) auch Ablehnungsgründe bei fehlendem Beitragsnachweis und bei fehlender Vollmacht vorzusehen. In ihrer Sitzung am 20. Mai 2025 stimmten die Fachkonferenzteilnehmer den vorgeschlagenen Erweiterungen der Ablehnungsgründe zu.
Dialogverfahren Betriebsdatenpflege (DXBD und DXBE)
Hinweis:
Bereits im Jahr 2022 wurde mit dem 8. SGB IV-Änderungsgesetz vom 20. Dezember 2022 beschlossen, dass der Datenaustausch Betriebsdatenpflege (DSBD) von einer Einbahnstraße zu einem elektronischen Dialogverfahren zwischen Arbeitgebern und Bundesagentur für Arbeit (BA) weiterentwickelt wird. In mehreren Arbeitsgruppensitzungen mit den Trägern der Sozialversicherung sowie mit der ArGe PERSER, der Bundessteuerberaterkammer sowie der BDA hat die BA das neue Dialogverfahren entwickelt, das am 1. Januar 2027 an den Start geht.
Für die Arbeitgeber bedeutet das ganz konkret, dass sie als Reaktion auf (bisher mittels DSBD) übermittelte Änderungen der Betriebsdaten keine behördengraue Briefpost vom Betriebsnummern-Service aus Saarbrücken mehr bekommen. Solche „Speicherbestätigungen zu den elektronisch übermittelten Angaben zum Beschäftigungsbetrieb“ gehören ab 2027 der Vergangenheit an.
Neu: Dialogverfahren
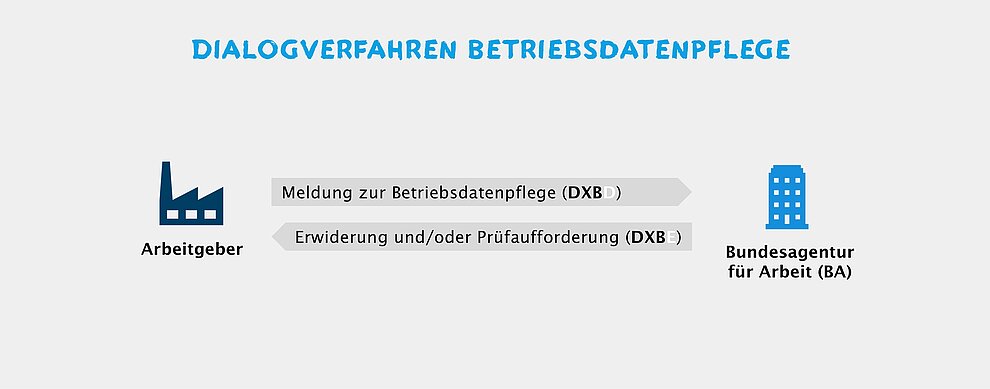
Der Datenaustausch Betriebsdatenpflege ist ein elektronisches Meldeverfahren, mit dem Arbeitgeber Änderungen ihrer Betriebsdaten unverzüglich an die BA elektronisch über ihr Entgeltabrechnungsprogramm (EAP) oder das SV-Meldeportal zu übermitteln haben (vgl. § 18i Abs. 4 SGB IV). Typische meldepflichtige Änderungen der Betriebsdaten sind beispielsweise der Firmenname, die Anschrift des Betriebes, der Ansprechpartner oder die Branchenzuordnung. Intention des neuen Verfahrens ist, dass die betrieblichen Angaben zu den Beschäftigungsbetrieben (u. a. die jeweilige Unternehmensnummer) in den EAP und dem Dateisystem der Beschäftigungsbetriebe (DdB) der BA stets identisch und aktuell sind und der hierfür erforderliche Datenaustausch direkt in einem elektronischen Dialogverfahren stattfindet.
Das neue Verfahren wird im XML-Standard umgesetzt (gem. § 95 Abs. 2 Satz 1 SGB IV). Arbeitgeber und BA tauschen die Datensätze mit betrieblichen Angaben ab dem 1. Januar 2027 dann unmittelbar direkt miteinander aus. Also nicht mehr – wie im bisherigen Datenaustausch Betriebsdatenpflege – über die Annahmestellen der Krankenkassen, die die Meldungen dann an die BA weitergeleitet haben. Der Meldedialog erfolgt vom EAP oder SV-Meldeportal über den GKV-Kommunikationsserver und die Annahmestelle der BA; eine Datenübermittlung über die Annahmestellen der Krankenkassen ist ab 1. Januar 2027 ausgeschlossen.
Wichtig:
Die Kernprüfung wurde so angepasst, dass ein Datensatz Betriebsdatenpflege (DSBD) mit Ereignisdatum in 2027 nicht möglich ist. Ab dem 1. Januar 2027 werden nur noch Meldungen über das neue elektronische Dialogverfahren Betriebsdatenpflege angenommen (letzte Annahme DSBD durch die BA am 28. Dezember 2026). Die Annahmestellen der Krankenkassen weisen DSBD künftig ab.
Meldeanlässe und Meldegründe
Die Arbeitgeber übermitteln mit dem DXBD alle relevanten Änderungen, anlassbezogen Bestandsdaten sowie die vollständige Beendigung der Betriebstätigkeit aus ihrem EAP an die BA (siehe Anlage 11). Bei erstmaliger Erfassung der betrieblichen Angaben im EAP, bei Änderung der Absendernummer oder bei Änderung der Abrechnungsstelle ist eine Meldung zu übermitteln. Zur Steuerung der Vorgangskommunikation enthält jeder DXBD und DXBE eine eindeutige Datensatz-ID, diese wird in den Antwortdatensatz als Referenz-ID übernommen. (Gemeinsame Grundsätze für die Datenerfassung und Datenübermittlung nach § 28b Absatz 1 Satz 1 Nummer 1 bis 3 SGB IV, Abschnitt 3.2.2)
Abgabegründe dienen der Unterscheidung der Meldetatbestände (siehe Anlage 13). A01 = Bestandsmeldung ist bei jeder EAP-Ersterfassung anzugeben, oder wenn sich die Abrechnungsstelle ändert. Zudem ist der Abgabegrund anzugeben, wenn der Arbeitgeber seine betrieblichen Angaben ohne Änderungen übermitteln möchte. A09 = Absenderänderung ist als Abgabegrund anzugeben, wenn sich ausschließlich die Absendernummer ändert. Wurden die betrieblichen Angaben im EAP geändert, so ist der A02 = Änderungsmeldung anzugeben. Bei vollständiger Beendigung des Beschäftigungsbetriebs ist der A03 = Beendigung anzugeben. Der A05 = Abfrage Wirtschaftsunterklasse (WUKL) aus dem DdB ist anzugeben, wenn die zu einer Beschäftigungsbetriebsnummer im DdB gespeicherte WUKL abgerufen werden soll. Die BA übermittelt die abgerufene WUKL in einem DXBE mit dem B05 = Antwort auf Abfrage der WUKL aus DdB.
Die Arbeitgeber sind gesetzlich verpflichtet, Änderungen der betrieblichen Stammdaten, darunter auch die wirtschaftliche Betätigung, an die BA zu übermitteln. Um dieser Verpflichtung Rechnung zu tragen, wird die Wirtschaftsunterklasse (WUKL) zunächst als bedingtes Mussfeld im DXBD ab 1. Januar 2027 eingeführt. Mit dem Abgabegrund A05 = Abfrage WUKL aus DdB wird dem Arbeitgeber ermöglicht, die für seinen jeweiligen Beschäftigungsbetrieb im DdB gespeicherte fünfstellige WUKL nach der Klassifikation der Wirtschaftszweige des Statistischen Bundesamtes abzufragen und in sein EAP zu übernehmen. Ist diese WUKL für den Beschäftigungsbetrieb nicht aktuell, so ist der Arbeitgeber verpflichtet, einen DXBD mit der zutreffenden WUKL und allen weiteren aktuellen betrieblichen Angaben an die BA zu übermitteln.
Hintergrund:
Die Klassifikation der Wirtschaftszweige (WZ) wurde bekanntlich revidiert. Der WZ 2008 folgt die WZ 2025, die seit Januar 2025 gültig ist. Das DdB und die Online-Strecke zur Beantragung einer Betriebsnummer sowie die weiteren operativen Systeme der BA wurden am 17. November 2025 auf die WZ 2025 umgestellt. Weitere Informationen zum WZ 2025 liefert das Statistische Bundesamt unter: www.destatis.de
Die BA antwortet auf jeden DXBD des Arbeitgebers mit einem DXBE (siehe Anlage 12). Sie gibt darin die Abgabegründe B01 = Speicherbestätigung ohne Modifikation oder B02 = Speicherbestätigung mit Modifikation an, um die Speicherung in dem DdB zu bestätigen. Sofern zu einem Beschäftigungsbetrieb an einem Kalendertag mehrere DXBD übermittelt werden, verarbeitet die BA lediglich den jüngsten DXBD. Auf die nicht verarbeiteten Datensätze antwortet die BA im DXBE mit dem B06 = Datensatz verworfen. Stellt die BA Fehler im übermittelten DXBD fest, gibt sie den B03 = Aufforderung zur Fehlerprüfung an. Die übermittelten Angaben werden nicht im DdB gespeichert. Der Arbeitgeber hat darauf mit einem DXBD mit den aktuellen betrieblichen Angaben und dem Abgabegrund A06 zu antworten. Durch die Referenz-ID stellt die BA den Zusammenhang mit ihrer Prüfaufforderung her.
Stellt der Arbeitgeber bei der Prüfung im Einzelfall fest, dass seine ursprünglichen Angaben korrekt waren, kann er der BA diesen Sachverhalt mithilfe der Prüfbestätigung mit dem Abgabegrund A06 mitteilen. Die Prüfbestätigung muss einen sachlichen Bezug zum Fehler haben, den die BA mitgeteilt hat.
Wird die zu prüfende Betriebsnummer im EAP nicht mehr geführt, so hat der Empfänger mit einem DXBD mit dem A04 = Unzuständigkeit zu antworten. In allen anderen Fällen einer initiativen Prüfaufforderung antwortet der Arbeitgeber mit einem DXBD mit den aktuellen betrieblichen Angaben und dem A06 = Prüfergebnis.
Hinweis:
Mit Hilfe der Informationen aus der Adressierungsliste kann die BA auch unabhängig von einem DXBD initiativ einen DXBE (Abgabegrund B04) zur Prüfaufforderung übermitteln. Eine solche Aufforderung erfolgt dann, wenn Mitarbeiter der BA Fehler in den Bestandsdaten des DdB entdecken oder anderweitige Indizien auf fehlerhafte Informationen vorliegen.
Elektronische Arbeitsunfähigkeitsbescheinigung (eAU)
Seit dem Start des Verfahrens bis zum Sommer 2026 wurden zwischen den Arztpraxen und den Krankenkassen bereits 480 Millionen Datensätze ausgetauscht. Aus den Jahresvergleichen kann abgeleitet werden, dass sich die Zahl der eAU’s mittlerweile relativ konstant eingepegelt hat. Wurden im Jahr 2023 116 Millionen eAU’s übermittelt, so waren es 2014 mit 125 Millionen etwas mehr und im Jahr 2025 wieder etwas weniger mit 114 Millionen. Die seinerzeitige Schätzung zum Verfahrensstart von ca. 77 Millionen jährlichen Datensätzen zeigt, dass bei den AU-Zeiten zuvor doch eine erhebliche Dunkelziffer bestand und die Datenbestände der Krankenkassen deutlich aufgewertet wurden. Auf diese Datenbasis kann nun in den Folgeprozessen (z. B. durch die Arbeitgeber) zugegriffen werden, wodurch auch hier der Klärungsaufwand wegen fehlender bzw. inkonsistenter Daten erheblich zurückgegangen ist.
Weiterhin keine proaktive Übermittlung: Auch wenn der größte Wunsch der Arbeitgeber nach wie vor eine proaktive Übermittlung der eAU-Daten durch die Krankenkassen sein dürfte, um das notwendige aktive Abrufen nach Hinweis der Arbeitnehmer zu vermeiden, bleibt dieser Wunsch bis auf weiteres unerfüllt. Die verantwortlichen Stellen befinden sich hierzu zwar im Gespräch – ein Signal, dass zeitnah eine Lösung für die datenschutzrechtlichen Hemmnisse in Sicht ist und auch durch die Ministerien umgesetzt wird, gibt es indes nicht. Somit bleibt es zumindest beim Abrufverfahren weiterhin beim „Status quo“.
Was ändert sich zum 1. Januar 2027?
Die Zeiten des geduldigen Papiers sind bekanntlich vorbei, sodass sich immer wieder Anpassungsbedarfe aufgrund von Hinweisen aus der Praxis ergeben. Konnten seinerzeit nicht klar abzubildende Fallgestaltungen per Hand auf dem „Gelben Schein“ nachjustiert werden, so bedarf jede noch so kleine Problematik heute einer Anpassung im Datenaustauschverfahren, weil sonst die Daten zwischen den Verfahrensbeteiligten nicht fließen können. Kombiniert mit gesetzgeberischen Veränderungen ergeben sich daher regelmäßig Verbesserungsmöglichkeiten.
So will der Gesetzgeber, dass auch die Jobcenter ab dem 1. Januar 2027 eAU-Daten erhalten, was mit der neuen Datensatzversion 3 (siehe auch www.gkv-datenaustausch.de) entsprechend umgesetzt wurde. Neben dieser umfangreicheren Verfahrensanpassung wurden noch weitere Prozessoptimierungen und Detailanpassungen vorgenommen, welche Rückfragen und Missverständnisse zwischen den Verfahrensbeteiligten vermeiden und gleichzeitig den Nutzen erweitern sollen:
In der Verfahrensbeschreibung war bereits bisher vorgesehen, dass die Krankenkassen nach der tatsächlichen Entlassung aus dem Krankenhaus den Arbeitgebern proaktiv die tatsächlichen Entlassdaten zur Verfügung stellen. Um das Verfahren zu optimieren und Fehlermeldungen in den Abrechnungssystemen zu vermeiden, werden zukünftig neben dem tatsächlichen Ende auch vorliegende Verlängerungsanzeigen proaktiv an den Arbeitgeber übermittelt. Die zuvor übermittelten voraussichtlichen Daten werden zwecks besserer Nachvollziehbarkeit storniert und können damit systemseitig besser verarbeitet werden.
Gleichzeitig werden die bisherigen Unterschiede zu den Daten von Reha- und Vorsorgeeinrichtungen abgeschafft. Wurden hier lediglich die Aufnahme und das voraussichtliche Entlassdatum an die Arbeitgeber übermittelt, gilt das nunmehr auch für das tatsächliche Entlassdatum bzw. Verlängerungen.
Seit dem Start der eAU ist bei Folgebescheinigungen das Feld „Nachweis seit“ regelhaft in den Meldungen an die Arbeitgeber nicht gefüllt. Dies geschieht, weil bereits im Datensatz mit den Ärzten dieses Datum nicht mehr enthalten ist und aufgrund von Arztwechseln etc. nicht enthalten sein kann bzw. auch in der Papierfassung entweder fehlerhaft oder ebenfalls nicht enthalten war. Um weitere Rückfragen zu vermeiden, wurde daher noch einmal deutlich klargestellt, dass regelmäßig das Datum nicht mehr angegeben sein wird. Für die Prüfung der korrekt zu übermittelnden eAU nutzen die Krankenkassen daher als Beginn das Ausstellungsdatum der eAU.
Die Bezeichnung von Rückmeldegrund „6“ wird in Sonderfall geändert und gleichzeitig der Anwendungsbereich erweitert. Neben teilstationären Krankenhausaufenthalten gibt es im Bereich der Leistungen zur Rehabilitation weitergehende Leistungen, welche analog zu den teilstationären Krankenhausbehandlungen ebenfalls nicht im Datensatz übermittelt werden können. Hierzu zählen ganztagsambulante Rehabilitationsmaßnahmen, mobile Rehabilitation und Kombinationsbehandlungen. Um auch hier die bisherige Rückmeldung mit dem Grund „4“ zu vermeiden und dem Arbeitgeber den Hinweis zur Abforderung einer Aufenthaltsbescheinigung vom Arbeitnehmer zu ermöglichen, werden diese Behandlungen künftig unter den Meldegrund „6“ subsumiert.
Bei der Übermittlung von Anfragen der Arbeitgeber an die Krankenkassen ist es wichtig unterscheiden zu können, aus welcher Art von Programmen die Daten übermittelt wurden. Insbesondere im Zusammenhang mit Daten aus Ausfüllhilfen können sich Fehler durch manuelle Eingaben ergeben. Um Fehler schneller selektieren und plausibilisieren zu können, wurde analog zum DTA EEL (Datenaustausch Entgeltersatzleistungen) ein Feld im Verfahren integriert, welches die Art des Abrechnungsprogramms beinhaltet.
Ausblick:
Auch wenn die aktuellen Anpassungen im eAU-Verfahren gerade erst in der Praxis ankommen, ist schon jetzt durch die laufende Gesetzgebung sicher, dass der Datensatz sich auch zukünftig weiterentwickeln wird. Allein durch die neue Teilarbeitsunfähigkeit, wird der Datensatz erheblich erweitert werden müssen. Dies dürfte herausfordernd werden, da sowohl die Verfahren der Krankenkassen mit den Ärzten als auch mit den Arbeitgebern betroffen sind.
Elektronische Anforderung fehlender Jahresmeldungen
Arbeitgeber haben für jeden am 31. Dezember eines Jahres versicherungspflichtig sowie geringfügig entlohnten Beschäftigten mit der ersten folgenden Lohn- und Gehaltsabrechnung, spätestens bis zum 15. Februar des folgenden Jahres, eine SV-Jahresmeldung (Abgabegrund „50“) an die zuständige Einzugsstelle zu erstatten (§ 10 Abs. 1 DEÜV, § 13 Abs. 1 DEÜV). Da Arbeitgeber ihrer Meldeverpflichtung aus unterschiedlichen Gründen mitunter nicht fristgerecht nachkommen, forderten die Einzugsstellen beispielsweise für 2025 schätzungsweise 300.000 Jahresmeldungen von den Arbeitgebern nachträglich an. Diese Anforderungen erfolgten in der Vergangenheit außerhalb der elektronischen Datenaustauschverfahren auf dem Postwege. Zur Reduzierung der sich hieraus ergebenden Verwaltungsaufwände sind die Einzugsstellen seit dem 1. Januar 2021 berechtigt, fehlende Jahresmeldungen elektronisch anzufordern (vgl. § 10 Abs. 3 DEÜV).
Status quo: Die elektronische Anforderung fehlender Jahresmeldungen erfolgt einmalig elektronisch (Ausnahmen: geringfügig Beschäftigte, fehlende UV-Jahresmeldungen mit „92“). Sofern Arbeitgeber auf die elektronischen Anforderungen nicht reagieren, wurde die weitere Korrespondenz außerhalb des elektronischen Meldeverfahrens durchgeführt. Das elektronische Anforderungsverfahren wurde evaluiert und es wurde festgestellt, dass es im Ergebnis bislang weder die prognostizierte Erfüllungsquote noch die erwarteten Einspareffekte erzielt hat. Weniger als die Hälfte der fehlenden Jahresmeldungen sind aus Anlass der elektronischen Anforderungen seitens der Einzugsstellen von den Arbeitgebern nachträglich gemeldet worden.
Das elektronische Anforderungsverfahren soll deswegen optimiert werden:
- Im Datensatz Krankenkassenmeldung (DSKK, Grund der Abgabe „05“) wird im Datenbaustein Anforderung Meldung (DBAM) zusätzlich zur Angabe des Kalenderjahres der Meldezeitraum der fehlenden Jahresmeldung aufgenommen. Umfasst die fehlende Jahresmeldung den gesamten Zeitraum des Kalenderjahres, wird der 01.01. bis 31.12. angegeben. Sofern aufgrund einer unterjährigen Unterbrechung der versicherungspflichtigen Beschäftigung z. B. aufgrund der Inanspruchnahme von Elternzeit oder des Bezuges einer Entgeltersatzleistung die fehlende Jahresmeldung einen kürzeren Zeitraum umfasst, wird dieser Zeitraum in der elektronischen Anforderung angegeben.
- Wiederholung: Die Einzugsstellen erhalten außerdem die Möglichkeit, die elektronische Anforderung zu wiederholen. Es obliegt der Entscheidung der Einzugsstelle, in welchem Zyklus und wie häufig sie die elektronische Anforderung wiederholt. Die maximale Anzahl der elektronischen Anforderungen pro Kalenderjahr wird auf fünf begrenzt. Für entsprechende Transparenz soll ein Zähler im DBAM sorgen.
Wichtig:
Ursprünglich war eine Umsetzung zum 1. Januar 2027 vorgesehen. Nach einer Intervention der BDA (Bundesvereinigung der Deutschen Arbeitgeberverbände) haben die SV-Spitzenorganisationen aber festgelegt, dass der Startzeitpunkt auf den 1. Januar 2028 verschoben wird.
Elektronische Betriebsprüfung / Entgeltunterlagen
Im Rahmen von Betriebsprüfungen kontrollieren die Träger der Deutschen Rentenversicherung bei den Arbeitgebern, ob diese ihre Meldepflichten und ihre sonstigen Pflichten nach dem Sozialgesetzbuch, die im Zusammenhang mit dem Gesamtsozialversicherungsbeitrag stehen, ordnungsgemäß erfüllen; sie prüfen insbesondere die Richtigkeit der Beitragszahlungen und der Meldungen mindestens alle vier Jahre (§ 28p Abs. 1 SGB IV).
Die elektronisch unterstützte Betriebsprüfung (euBP) ist seit dem 1. Januar 2023 grundsätzlich verpflichtend, d. h. Übernahme ins Basismodul zertifizierter Entgeltabrechnungsprogramme. Hingegen ist die Übermittlung von Daten aus der Finanzbuchhaltung im Zusammenhang mit der euBP (seit 1. Januar 2025, einschließlich einer optionalen Schnittstelle nach § 28p Abs. 6a SGB IV) derzeit noch als Zusatzmodul deklariert. Insbesondere im Zusammenhang mit der euBP wurde es erforderlich, gesetzliche und untergesetzliche Festlegungen bzgl. der Führung von Entgeltunterlagen in elektronischer Form zu treffen (§ 8 Abs. 2 BVV); die Verpflichtung dazu besteht grundsätzlich seit dem 1. Januar 2022.
Hinweis:
Für beide Verpflichtungen sah der Gesetz- bzw. Verordnungsgeber eine Übergangszeit vor: Arbeitgeber konnten sich auf Antrag – für die euBP nach § 126 SGB IV, für die elektronischen Entgeltunterlagen nach § 8 Abs. 3 Satz 2 BVV – befristet vom elektronischen Übermitteln bzw. Führen befreien lassen.
Diese Übergangsregelungen laufen zum 31. Dezember 2026 aus, sowohl die Teilnahme am euBP-Verfahren als auch das elektronische Führen der Entgeltunterlagen sind dann für die Arbeitgeber verpflichtend. Eigentlich! Denn kurz vor knapp will das BMAS (Bundesministerium für Arbeit und Soziales) über einen Änderungsantrag zum Gesetz zur Modernisierung und Digitalisierung der Arbeitsförderung eine Fristverlängerung um ein Jahr bewirken. Arbeitgeber, die den Übergang noch nicht vollzogen haben, würden also eine Schonfrist bekommen und sollten die Zeit bis zum 1. Januar 2028 dann unbedingt nutzen, um ihre Abrechnungs- und Ablageprozesse entsprechend umzustellen.
Daten aus der Finanzbuchhaltung
Mit dem Achten SGB IV-Änderungsgesetz ist in § 28p Abs. 6a Satz 1 SGB IV die Voraussetzung für die Übermittlung der notwendigen FiBu-Datenfür die Betriebsprüfung geregelt worden. Vom 1. Januar 2025 an müssen Arbeitgeber grundsätzlich auch diese Daten elektronisch übermitteln (aber: Befreiungsmöglichkeit gem. § 126 SGB IV). Werden die FiBu-Daten nicht durch ein systemgeprüftes Abrechnungsprogramm übermittelt, können sie auch über eine systemgeprüfte Schnittstelle oder ein systemgeprüftes Programmmodul aus einem Programm zur Finanzbuchhaltung übermittelt werden.
Die DRV Bund hat in Grundsätzen (nebst Datensatz- und Verfahrensbeschreibungen) bundeseinheitlich das Nähere zum Datenübermittlungsverfahren zu bestimmen, die vom BMAS jeweils zu genehmigen sind: www.deutsche-rentenversicherung.de
Seit dem 1. Januar 2025 können Arbeitgeber, die einen System- oder Dienstleisterwechsel vollziehen, die euBP-Daten übrigens bereits unmittelbar und ohne Prüfankündigung der Deutschen Rentenversicherung zuleiten. Der zuständige RV-Träger ist seither ermächtigt, die Daten gesondert zu speichern, bis sie verarbeitet wurden und die Betriebsprüfung abgeschlossen ist (§ 28p Abs. 6b SGB IV).
Digitalisierung der Entgeltunterlagen
Aufgrund der Beitragsverfahrensverordnung (BVV) sind die dem Arbeitgeber elektronisch zur Verfügung zu stellenden Unterlagen in elektronischer Form zu den Entgeltunterlagen zu nehmen. Außerdem hat der Arbeitgeber zur Prüfung der Vollständigkeit der Entgeltabrechnung für jeden Abrechnungszeitraum ein Verzeichnis aller Beschäftigten in der Sortierfolge der Entgeltunterlagen nach Einzugsstellen getrennt elektronisch zu erfassen und lesbar zur Verfügung zu stellen.
In den Gemeinsamen Grundsätzen nach § 9a BVV für die Entgeltunterlagen nach § 8 BVV und für die Beitragsabrechnung nach § 9 BVV (in der seit 1. April 2022 geltenden Fassung vom 18. März 2022) werden hierzu die Rahmenbedingungen für die Arbeitgeber festgeschrieben. Ergänzt werden die Grundsätze durch eine Verfahrensbeschreibung.
Umsetzungstermin
Antworten auf die drängenden Fragen, ab wann die Arbeitgeber die Verpflichtung zur Führung der elektronischen Entgeltunterlagen zu erfüllen haben und ob bzw. ab wann davon ggf. auch die Bestandsunterlagen in manueller Form betroffen sind, geben die Gemeinsamen Grundsätze: „Die elektronische Führung der Entgeltunterlagen nach § 8 Abs. 2 BVV und der Nachweise über die getroffenen Vorkehrungen zum Insolvenzschutz von Wertguthaben nach § 8 Abs. 1 Satz 1 Nr. 7 BVV gilt für alle neuen Tatbestände und Ereignisse, die sich ab dem 1. Januar 2022 ergeben. Eine rückwirkende elektronische Führung der Entgeltunterlagen für Zeiten vor dem 1. Januar 2022 ist nicht zwingend erforderlich.“
Wichtig:
Sofern ein Antrag auf Befreiung i. S. § 8 Abs. 3 BVV durch den Arbeitgeber gestellt und durch den zuständigen Rentenversicherungsträger bewilligt wurde, gilt die elektronische Führung der Entgeltunterlagen für alle neuen Tatbestände und Ereignisse, die sich spätestens ab dem entsprechenden Stichtag (aktuell: 1. Januar 2027) ergeben. Eine rückwirkende elektronische Führung der Entgeltunterlagen für davorliegende Zeiten ist nicht zwingend erforderlich.